deudas y embargos · ley de segunda oportunidad
Pedir un préstamo para pagar otro:
Cuándo la deuda deja de darte margen
Si necesitas un préstamo, una tarjeta o un microcrédito para pagar cuotas anteriores cada mes, conviene revisar la situación antes de firmar otra operación. Puede que tengas un desfase temporal. También puede que tus ingresos ya no permitan cubrir los gastos básicos y las deudas de manera regular, aunque todavía no hayas dejado ninguna cuota sin pagar.
La diferencia importa. Cuando el pago de hoy crea la deuda de mañana, estar al día puede darte una tranquilidad bastante tramposa.
Este artículo nació de Kakegurui. Un año después sigo pensando que la comparación funciona, pero ahora puedo explicarte mejor dónde deja de ser una metáfora y empieza el análisis de una situación de sobreendeudamiento.
Publicado por Gina Díaz de Horizonte Legal · 26 de septiembre 2025 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · Online en España
¿Es buena idea pedir un préstamo para pagar otro?
Depende del coste y de tu capacidad futura de pago. Si la nueva operación reduce de verdad el coste y puedes atenderla sin volver a endeudarte, puede tener sentido estudiarla. Si solo tapa un déficit que se repite cada mes, conviene analizar la deuda completa antes de asumir una cuota más.
ÍNDICE DEL ARTÍCULO
- 1. Qué es Kakegurui y por qué hablo de deudas
- 2. Cuando una cuota se paga con otra
- 3. Cómo distinguir un bache de un problema persistente
- 4. Qué revisar antes de aceptar otra financiación
- 5. Qué hacer cuando ya hay impagos o embargos
- 6. Cuándo estudiar la Segunda Oportunidad
- 7. Mi criterio como abogada
- 8. Preguntas frecuentes
1. Qué es Kakegurui y por qué hablo de deudas
Kakegurui es una historia ambientada en una academia donde las apuestas determinan la posición social de los estudiantes. Nació como manga, tiene adaptación anime y también una serie japonesa de imagen real; Netflix ofrece una serie llamada Bet inspirada en ese universo. No hace falta haber visto ninguna para seguirme: la idea es que el siguiente movimiento promete recuperar lo perdido, pero también puede dejarte en peor posición.
Si te resulta más familiar El juego del calamar, reconocerás otro punto de partida: personas con problemas económicos atraídas por una salida enorme e inmediata. Las historias son distintas y exageran el riesgo para contar ficción. La vida de quien paga una tarjeta con otra no es un espectáculo ni un juego elegido por diversión. Precisamente por eso me interesa mirar qué sucede cuando «solo necesito llegar a este mes» se repite doce veces.
No voy a decirte que endeudarse siempre es un error. Voy a preguntarte algo bastante más útil: ¿qué problema concreto resuelve ese dinero y qué obligación deja después?
2. Cuando una cuota se paga con otra
Primero utilizas la tarjeta para pagar una compra necesaria. Después pides un pequeño préstamo para liquidar la tarjeta. La cuota del préstamo reduce el dinero disponible para la compra siguiente, así que vuelves a utilizar la tarjeta. No has dejado de pagar; tampoco has reducido el problema de fondo.
Hay otras variantes: anticipar nómina, refinanciar varias veces, pedir un microcrédito para evitar que se devuelva una cuota o alargar un préstamo para bajar el recibo mensual. No todas esas decisiones tienen el mismo coste ni producen el mismo resultado. Lo que tienen en común, cuando se vuelven recurrentes, es que desplazan una obligación al futuro.
La señal que yo miraría: si al pagar todas las cuotas no te queda dinero suficiente para los gastos ordinarios y necesitas nuevo crédito para cubrirlos, la siguiente financiación requiere un examen serio.
En mi artículo sobre qué pasa si no pagas una tarjeta explico las posibles consecuencias del impago y la reclamación. Aquí la pregunta aparece antes: ¿puedes seguir pagando sin crear otra deuda?
Si tu preocupación inmediata es una tarjeta concreta, lee qué pasa si no pagas una tarjeta de crédito.
3. Cómo distinguir un bache de un problema persistente
Un gasto extraordinario puede desequilibrar un mes. Una bajada de ingresos puede cambiar toda la economía de la casa. Para saber cuál de las dos situaciones tienes delante, necesito una fotografía completa, no el saldo aislado que aparece en una aplicación.
- Ingresos que entran de verdad y estabilidad de esos ingresos.
- Gastos necesarios de la unidad familiar, incluidos los que no se cobran cada mes.
- Cuotas pendientes, intereses, vencimientos y duración de cada préstamo.
- Deudas ya vencidas, reclamaciones, procedimientos, garantías y posibles avalistas.
- Bienes y derechos que podrían verse afectados por la solución que se estudie.
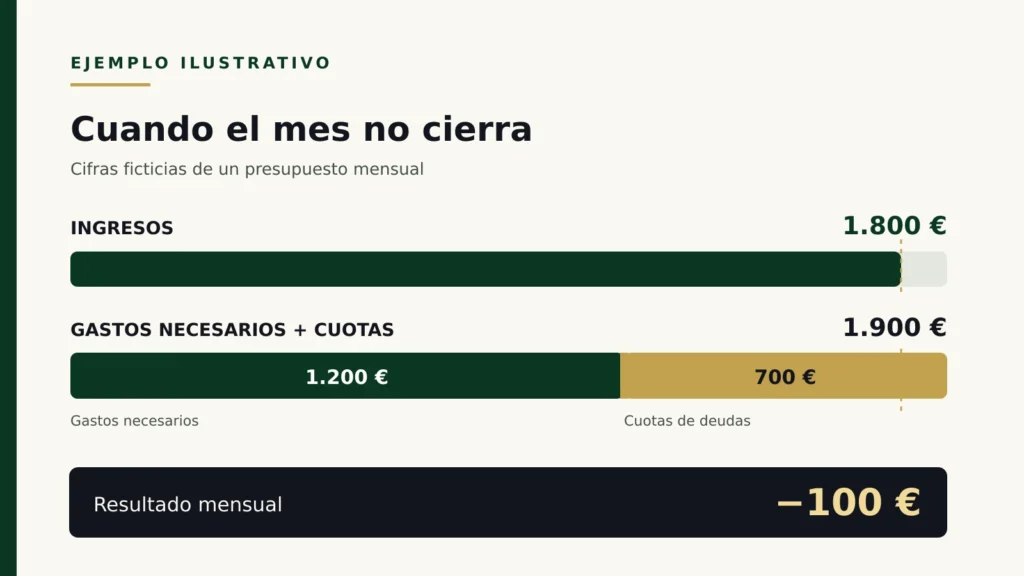
Imagina ingresos mensuales de 1.800 €, gastos necesarios de 1.200 € y cuotas de 700 €. El desfase es de 100 € al mes antes de cualquier imprevisto. Un nuevo préstamo de 1.000 € puede evitar varios recibos devueltos ahora. Si nada más cambia, no elimina ese desfase y añade otra obligación. Es un ejemplo para ordenar la conversación, no una regla automática para diagnosticar insolvencia.
La Ley Concursal habla de insolvencia actual cuando una persona no puede cumplir regularmente sus obligaciones exigibles y contempla también la insolvencia inminente. Llegar a fin de mes mediante préstamos sucesivos exige examinar los hechos concretos; no se decide aplicando sin más un porcentaje fijo de endeudamiento.
Fuente jurídica: artículo 2 del Texto Refundido de la Ley Concursal.
4. Qué revisar antes de aceptar otra financiación
Cuando la cuota actual asfixia, una propuesta con una mensualidad más pequeña suena bien. La pregunta es qué has comprado a cambio de esa rebaja. A veces es un plazo mucho más largo, intereses durante más tiempo, comisiones o nuevas garantías.
Antes de firmar, compara el saldo pendiente y el coste total de las deudas actuales con los de la nueva operación. Mira el tipo de interés, la TAE, las comisiones, el plazo, la posible cancelación anticipada y si la cuota resultante cabe en tu economía sin recurrir otra vez al crédito. Si te piden incluir una vivienda o un avalista, ese dato no puede quedar escondido detrás de una cuota bonita.
El Banco de España explica que reunificar varias deudas en un préstamo puede reducir la cuota mensual al alargar el plazo, pero el coste total puede crecer. No significa que toda reunificación sea mala; significa que el importe del recibo no basta para decidir.
Fuente financiera: Banco de España, la reunificación de deudas y sus consecuencias.
Si quieres comparar negociación, refinanciación y concurso según tu situación, lo desarrollo en alternativas a la Ley de Segunda Oportunidad.
5. Qué hacer cuando ya hay impagos o embargos
Si alguna cuota ya se ha devuelto, no necesitas una lista de frases para «pensar en positivo». Necesitas saber quién reclama, qué documentación tienes y qué plazos están corriendo. Guarda contratos, extractos, comunicaciones, requerimientos y notificaciones completas. Una captura con el saldo no siempre cuenta la historia de esa deuda.
Tampoco aconsejaría dejar de pagar una obligación concreta desde un artículo general: las consecuencias dependen del acreedor, del tipo de deuda, de las garantías y de los procedimientos abiertos. Cuando existe un embargo, la respuesta debe partir de la actuación recibida y de la situación de la cuenta o la nómina.
Si ya han retenido dinero de una cuenta, empieza por cómo funciona un embargo de cuenta bancaria. Si has perdido ingresos, consulta también
6. Cuándo estudiar la Segunda Oportunidad
La Ley de Segunda Oportunidad no es un botón de reinicio que se pulsa porque una cuota aprieta. La exoneración del pasivo insatisfecho es una vía legal para personas físicas, sean o no empresarias, que cumplan las condiciones de la Ley Concursal. Hay que revisar situación de insolvencia, origen y composición de las deudas, ingresos, patrimonio y circunstancias que puedan afectar al procedimiento y a su resultado.
Si financiar cuotas antiguas con deuda nueva se ha convertido en la única forma de mantener los pagos, estudiar esa posibilidad tiene sentido. Estudiarla no equivale a concluir que puedas cancelar toda la deuda ni a recomendar un concurso a todo el mundo. A veces habrá una alternativa mejor; otras, aplazar el análisis solo añadirá obligaciones.
Puedes ver cómo se tramita la Ley de Segunda Oportunidad paso a paso y, si buscas atención presencial u online,
cómo valoro estos asuntos desde Horizonte Legal.
Fuente jurídica: artículos 486 y siguientes de la Ley Concursal.
¿Tienes varias cuotas y ya no sabes si otro préstamo te ayuda o te hunde un poco más?
Reunamos ingresos, gastos, acreedores y documentación antes de decidir.
7. Mi criterio como abogada
La primera vez que escribí este artículo tenía clara la sensación: hay momentos en los que parece que alguien te pide seguir apostando para recuperar lo perdido. Con el tiempo he aprendido a formular una pregunta más precisa: ¿qué opción resuelve de verdad el problema sin comprometer todavía más los meses siguientes?
Como abogada, no puedo responderla mirando solo una cifra ni soltándote «acógete a la ley» a los cinco minutos. Reviso qué se debe, a quién, desde cuándo, qué ingresos existen, qué gastos son necesarios y qué bienes o personas pueden verse afectados. Solo después tiene sentido hablar de negociación, financiación o Segunda Oportunidad.
En Kakegurui el siguiente movimiento siempre parece capaz de cambiar la partida. Tu economía no necesita un golpe de efecto. Necesita números completos, documentos y una decisión que puedas sostener.
8. Preguntas frecuentes
¿Pedir un préstamo para pagar otro significa que ya soy insolvente?
No necesariamente. Es una señal que merece revisión cuando se repite o cuando el nuevo préstamo tampoco puede atenderse con los ingresos disponibles. La insolvencia se valora con las obligaciones exigibles y la capacidad real para cumplirlas regularmente.
¿Una cuota más baja demuestra que la reunificación me conviene?
No. Compara también el plazo, intereses, comisiones, garantías y coste total. Una cuota inferior puede implicar pagar durante más tiempo y terminar abonando más.
¿Tengo que esperar a dejar de pagar para estudiar la Segunda Oportunidad?
No hay que utilizar el primer impago como único aviso. Si ya prevés que no podrás cumplir regularmente tus obligaciones, conviene estudiar tu situación y la documentación antes de tomar nuevas decisiones. Eso no presupone que la exoneración sea la vía adecuada en todos los casos.
¿Cómo empieza una valoración?
Con una relación de acreedores y deudas, contratos y comunicaciones disponibles, ingresos actuales, gastos necesarios, bienes y procedimientos abiertos. A partir de ahí se puede identificar qué datos faltan y qué opciones merecen un análisis jurídico completo.
Conclusión la siguiente cuota no debería decidir por ti
Pedir tiempo puede ser razonable. Comprar ese tiempo a crédito, mes tras mes y sin saber cuánto cuesta, puede dejarte con menos margen en cada vuelta. Si te reconoces en esta dinámica, el primer paso no es buscar una apuesta mejor: es reconstruir las cifras y entender qué alternativas tienes.
¿Estás pagando una deuda con otra y no sabes dónde está el límite?
En Horizonte Legal puedo revisar contigo la situación antes de que firmes otra cuota o des por hecho que la Segunda Oportunidad es tu única salida.
Atención presencial en Cornellà de Llobregat, Baix Llobregat y Barcelona; valoración online para asuntos de otros puntos de España cuando el caso lo permite.
BLOQUE DE AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Soy Gina Díaz Torres, abogada colegiada del ICAB y fundadora de Horizonte Legal. Trabajo con personas físicas y autónomos en situaciones de endeudamiento y Ley de Segunda Oportunidad. Antes de recomendar un procedimiento, reviso la viabilidad, los riesgos y las alternativas a partir de la documentación del caso. Atiendo presencialmente en Cornellà de Llobregat y online en el resto de España cuando el asunto lo permite.