El juzgado de Madrid que perdonó toda la deuda pública y lo que significa hoy
NOTA DE ACTUALIZACIÓN · Este artículo nació cuando el Auto 708/2025 del Juzgado de lo Mercantil n.º 19 de Madrid acababa de conceder la exoneración de todo el crédito público en un expediente concreto. En aquel momento aún no existían las sentencias del Tribunal Supremo de febrero de 2026. He revisado el texto para contarte qué resolvió el juzgado, por qué fue noticia y qué debes tener en cuenta ahora si tienes deudas con Hacienda, la Seguridad Social u otro organismo público.
En mayo de 2025, un juzgado de Madrid concedió a un deudor la exoneración de toda su deuda pública. Era una noticia importante: el artículo 489.1.5.º de la Ley Concursal establece límites a la cancelación de estos créditos y aquel juez entendió, en ese caso, que debía dejar de aplicar esa exclusión general. Si llegaste aquí buscando una respuesta para tus propias deudas, la primera es esta: sí ocurrió, pero el auto no convirtió la cancelación íntegra de la deuda pública en un resultado automático para cualquier persona.
Desde entonces ha hablado el Tribunal Supremo. Sus sentencias de febrero de 2026 mantienen un marco de límites, aunque también obligan a distinguir conceptos y acreedores que a menudo se meten en el mismo saco. Eso cambia la conversación: antes de decirte cuánto podrías exonerar, necesito saber qué compone exactamente tu deuda.
Publicado por Gina Díaz de Horizonte Legal · 29 de septiembre 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · Online en España
ÍNDICE DEL ARTÍCULO
- 1. La noticia que explicamos en 2025
- 2. Qué resolvió realmente el juzgado
- 3. Qué dijo el Tribunal de Justicia europeo
- 4. Qué cambió en febrero de 2026
- 5. Si debes dinero a Hacienda, qué parte importa
- 6. Concurso sin masa y resultado del caso
- 7. Qué reviso antes de orientarte
- 8. Atención en Barcelona y online
- 9. Preguntas frecuentes
1. La noticia que explicamos en 2025
Cuando escribí la primera versión de este artículo, en septiembre de 2025, el Auto 708/2025 llevaba pocos meses publicado. Había un motivo para hablar de él: un juzgado había concedido la exoneración de toda la deuda pública de una persona en concurso sin masa y había cuestionado la justificación de excluirla casi por completo. Para muchos autónomos que seguían arrastrando deudas con la Administración después de cerrar un negocio, la noticia no era una discusión académica. Era la posibilidad de preguntar si una segunda oportunidad podía ser de verdad una salida.
Aquella lectura correspondía al momento en que se escribió. No voy a borrar la noticia ni a reescribir 2025 como si ya conociéramos el criterio que llegaría en febrero de 2026. Sí voy a situarla correctamente. Una resolución puede ser relevante, incluso valiente, sin garantizar que otro juzgado resuelva igual o que el criterio sobreviva intacto a una decisión posterior del Supremo.
Por eso, si has visto titulares como «perdonan toda la deuda con Hacienda», quiero que leas también la fecha y el expediente al que se refieren. No estás viendo una tarifa de perdón aplicable a cualquier deuda: estás viendo el resultado de un procedimiento judicial concreto.
2. Qué resolvió realmente el Juzgado Mercantil 19
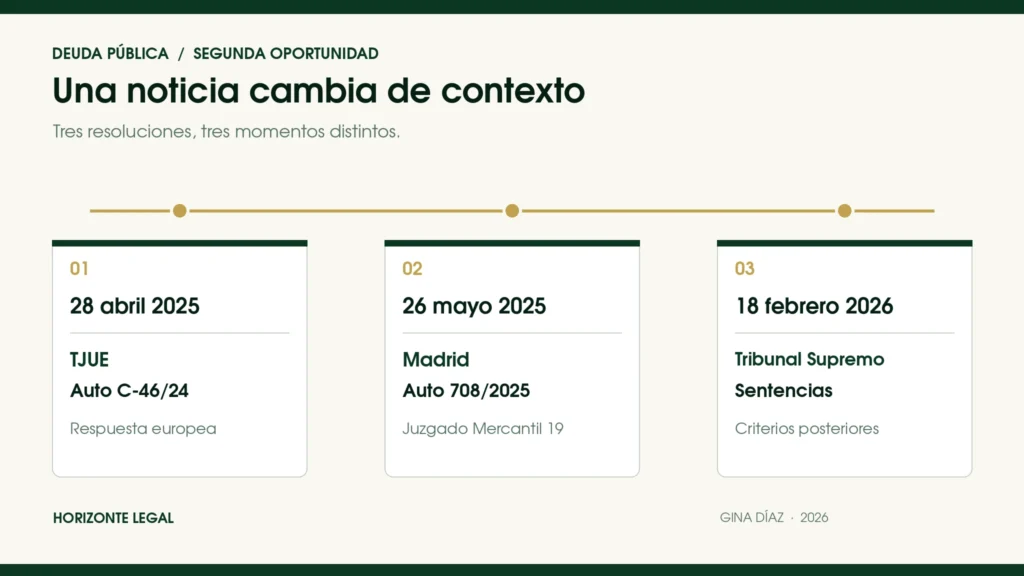
El 26 de mayo de 2025, el Juzgado de lo Mercantil n.º 19 de Madrid dictó el Auto 708/2025. La persona deudora se encontraba en un concurso sin masa. En el procedimiento se personaron la Agencia Estatal de Administración Tributaria y la Tesorería General de la Seguridad Social. Ninguno de los acreedores personados presentó oposición a la solicitud de exoneración en el plazo concedido, aunque la TGSS sí formuló alegaciones tras conocerse la respuesta del Tribunal de Justicia de la Unión Europea.
El juez examinó los requisitos de la exoneración y, en su fallo, declaró que esta alcanzaba a todas las deudas por créditos de Derecho público del deudor. Es la frase que convirtió aquel auto en noticia. También conservó las demás excepciones legalmente aplicables y concretó otros efectos de la exoneración; por eso no sería fiel resumir todo el documento diciendo que «se perdonó cualquier deuda sin excepción».
Una precisión que importa: fue un auto, no una sentencia del Tribunal Supremo. Y que la AEAT o la TGSS no se opusieran formalmente a la exoneración en aquel expediente tampoco significa que renuncien a intervenir en los demás. Cada procedimiento tiene documentación, acreedores, fechas y circunstancias diferentes.
El juzgado consideró insuficiente la justificación empleada por el legislador para excluir de forma general el crédito público y dejó de aplicar el artículo 489.1.5.º en ese caso. Ahí estaba el interés jurídico de la noticia: cuestionaba que alguien pudiera quedar libre de unas deudas y seguir atado a otras de origen público sin una explicación suficiente. Esa fue la discusión de 2025. Ahora toca preguntarse cómo se responde a la misma preocupación con los criterios posteriores.
3. Qué dijo el TJUE y por qué no dio una orden de cancelación general
Antes de dictar el auto, el propio juzgado había planteado una cuestión al Tribunal de Justicia de la Unión Europea. El TJUE contestó el 28 de abril de 2025, en el asunto C‑46/24. Ese procedimiento europeo identificaba como parte al Ayuntamiento de Humanes de Madrid. El expediente concursal resuelto después mediante el Auto 708/2025 es el que menciona a la AEAT y la TGSS. Son dos piezas de la misma evolución jurídica que conviene no confundir.
La respuesta europea se centró en una pregunta: si un Estado excluye determinadas deudas de la exoneración, ¿ha justificado debidamente esa decisión? El TJUE no dijo que todo crédito público español deba cancelarse íntegramente en cualquier expediente. Explicó que la exclusión puede admitirse cuando está debidamente justificada conforme al Derecho nacional y que una exclusión carente de esa justificación se opone a la Directiva. Correspondía al órgano judicial valorar la justificación aplicable.
El juez de Madrid hizo esa valoración y llegó a la conclusión que reflejó en su auto. Era una lectura con consecuencias muy concretas para aquel deudor. Convertirla en «Europa obliga a Hacienda a perdonar todas las deudas» sería ir bastante más allá de lo que resolvió el TJUE. Si una noticia jurídica parece demasiado buena para caber en una sola frase, suele merecer que abramos la resolución.
4. Qué cambió con las sentencias del Tribunal Supremo de febrero de 2026
En febrero de 2026, la Sala Primera del Tribunal Supremo examinó las limitaciones y causas de exclusión de la exoneración. Eso no borra lo sucedido en Madrid; sí impide usar el auto de 2025 como si fuera la última palabra para responder hoy a cualquier persona que deba dinero público. El Supremo apreció una justificación para limitar la exoneración de determinados créditos públicos y, a la vez, introdujo matices relevantes respecto de créditos subordinados y de la aplicación del límite por acreedor público.
Dicho sin jerga: «debo a Hacienda» describe a quién le debes, pero no te dice aún de qué está hecha la deuda ni qué tratamiento concursal corresponde a cada parte. Tampoco es lo mismo tener importes frente a la AEAT, la TGSS y un ayuntamiento que concentrarlos todos en un solo acreedor. Hay que identificar las partidas y comprobar su naturaleza; una cifra global no basta para calcular el resultado.
El Supremo también ha precisado cuestiones relacionadas con las causas que pueden impedir la exoneración. No voy a convertir este artículo, nacido de la noticia de Madrid, en un comentario de todas sus sentencias. Si quieres entender esa doctrina con detalle, he dedicado otra pieza a los pronunciamientos de febrero de 2026. Aquí nos interesa su consecuencia para ti: el titular de 2025 ya no es una respuesta suficiente para decidir qué puedes pedir hoy.
Leer el análisis de las sentencias del Supremo de 2026
Tampoco hay una promesa escondida en la palabra «subordinado». Determinar la clasificación de un crédito exige revisar su origen y documentación. Una sanción, un recargo o un interés no debe calificarse a ojo por el nombre que aparece en una captura de pantalla. El estudio empieza por el expediente, no por elegir la interpretación que más nos gustaría.
5. Si debes dinero a Hacienda, la pregunta útil es otra
Imagínate que una persona me escribe: «Soy autónoma, debo 30.000 euros a Hacienda. He leído que un juzgado perdonó toda la deuda. ¿También me la perdonarán a mí?». La respuesta honesta no cabe en un sí o un no. Primero habría que ver qué organismo reclama cada importe, de qué periodo procede, si hay intereses, recargos o sanciones, en qué situación están los expedientes y si existen otras deudas y acreedores.
Después vendría una segunda revisión: ingresos, bienes, actividad, cargas, procedimientos abiertos y circunstancias que puedan afectar al acceso a la exoneración. No es un interrogatorio para juzgar cómo llegó a deber dinero. Es la información necesaria para no recomendar un procedimiento que después deje intacta la parte que más le preocupa o le genere riesgos que nadie le explicó.
Por ejemplo, dos personas pueden recibir una comunicación con un saldo pendiente parecido y tener expedientes muy distintos. Una puede acumular importes de un único acreedor y otra repartir la deuda entre varias administraciones. Una puede tener conceptos con distinta clasificación concursal. Y una tercera puede estar pendiente de una reclamación con plazo inmediato que exige atención antes de ponerse a hablar de una futura exoneración. La noticia de Madrid no resuelve ninguna de esas diferencias.
Para la explicación general de límites y cálculos, tienes mi guía específica sobre deudas con Hacienda. Este artículo cumple otra función: poner en su sitio una noticia que sigue apareciendo en las búsquedas y ayudarte a no tomar una decisión basándote solo en aquel titular.
6. Concurso sin masa no significa que toda deuda pública se perdone
El deudor del auto de Madrid estaba en concurso sin masa. Esa circunstancia ayuda a entender el procedimiento, pero no es una contraseña que borre automáticamente el crédito público. «Sin masa» se refiere a una situación patrimonial definida en la Ley Concursal y a su tramitación. La exoneración exige además una solicitud y la comprobación judicial de sus presupuestos.
Tampoco debe confundirse con «no tener nada de valor a simple vista». Puede haber una vivienda, bienes gravados, derechos o cuestiones de valoración que deban examinarse antes de escoger una vía. He visto demasiados titulares que saltan de «sin masa» a «me perdonarán todo» sin detenerse en lo que ocurrirá con las deudas que la ley exceptúa. Si estás valorando la Segunda Oportunidad, interesa conocer el panorama completo, incluido lo que podrías seguir debiendo.
Lo mismo ocurre si ya has obtenido una exoneración anterior o si una deuda deriva de una sanción o de una responsabilidad atribuida por la Administración. Son datos que pueden cambiar la valoración. Una primera conversación sirve precisamente para detectar estas circunstancias antes de hacer promesas.
7. Qué reviso antes de decirte si este precedente te sirve
No necesito que llegues a la primera conversación con un expediente perfecto. Sí ayuda que puedas contarme, aunque sea de forma aproximada, cuánto debes, a quién, desde cuándo y qué ha pasado recientemente: cartas, embargos, aplazamientos, reclamaciones o algún procedimiento judicial. Si eres o fuiste autónomo, dime también qué ocurrió con la actividad y si hay deudas ligadas a ella. Si tienes vivienda, bienes o avales, necesito saberlo desde el principio.
Con esa primera fotografía puedo indicarte qué documentos faltan y qué asunto conviene atender antes. A veces el camino será estudiar una Segunda Oportunidad. Otras veces hay que revisar una notificación concreta, la composición de la deuda o una alternativa distinta. Lo que no haré es asegurar que te van a perdonar el cien por cien porque un juzgado lo hizo en 2025.
Mi trabajo empieza donde termina el titular: separar lo que la resolución dijo sobre aquel deudor de lo que tus documentos permiten defender en tu caso. Si hay una vía razonable, la estudiaremos. Si una parte relevante de la deuda puede permanecer, también debes saberlo antes de decidir.
8. Atención en Cornellà, Barcelona y online en España
Trabajo personalmente los asuntos en Horizonte Legal y atiendo con cita previa desde Cornellà de Llobregat. El despacho queda cerca de L’Hospitalet, Esplugues, Sant Joan Despí, Sant Feliu, Sant Boi y El Prat, y recibo consultas de Barcelona y otros municipios de la provincia. También puedo hacer la primera valoración y el seguimiento online cuando resides en otro punto de España. La competencia del juzgado dependerá de las reglas aplicables a tu procedimiento, no de la ciudad en la que esté mi mesa de trabajo.
Si tienes deuda con Hacienda, Seguridad Social o un organismo local y te preocupa que la Segunda Oportunidad se quede a medias, podemos empezar por la pregunta correcta: qué deuda tienes realmente delante. No necesitas prometerme que lo llevas todo ordenado. Necesito que podamos reconstruirlo.
9. Preguntas frecuentes sobre el auto de Madrid
¿El Juzgado Mercantil 19 perdonó toda la deuda con Hacienda?
El Auto 708/2025 declaró que la exoneración alcanzaba a todas las deudas por créditos de Derecho público del deudor de ese procedimiento. En él se personaron AEAT y TGSS. No significa que toda persona con deuda tributaria tenga derecho a la misma exoneración íntegra.
¿Fue una sentencia del Tribunal Supremo?
No. Fue un auto de un juzgado mercantil, de 26 de mayo de 2025. Su interés como noticia es real, pero su naturaleza y su fecha importan cuando se intenta trasladarlo a un caso actual.
¿El TJUE obligó a España a cancelar toda la deuda pública?
No. El TJUE exigió examinar si la exclusión del crédito público estaba debidamente justificada. La valoración que llevó a inaplicar el límite en aquel expediente la hizo el juzgado español. Después llegaron los criterios del Tribunal Supremo de febrero de 2026.
¿Se puede cancelar hoy parte de una deuda con Hacienda o Seguridad Social?
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
¿Y si debo a un ayuntamiento además de Hacienda?
Hay que identificar cada acreedor público y las partidas reclamadas. Precisamente una de las razones para revisar los expedientes por separado es que «deuda pública» puede agrupar administraciones distintas. No sumaría todo en una única cifra antes de comprobar a quién corresponde cada crédito.
¿Si mi concurso es sin masa conseguiré el mismo resultado?
No necesariamente. La situación de concurso sin masa describe una vía de tramitación; no garantiza la exoneración total de cada crédito. Se revisan los requisitos de la persona deudora y las excepciones y límites aplicables a sus deudas.
¿Puedo pedir una valoración si vivo fuera de Barcelona?
Sí. Atiendo presencialmente con cita previa en Cornellà de Llobregat y online a personas de toda España. La valoración empieza por tus datos y documentos, con independencia de dónde vivas.
Conclusión: una buena noticia necesita una fecha
El auto de Madrid fue una buena noticia en mayo de 2025 y por eso la conté. Un juzgado concedió una exoneración íntegra del crédito público en un caso en el que la ley establecía límites y defendió su decisión con argumentos que merecían atención. En 2026 también debemos contar que el Supremo se ha pronunciado después. Las dos cosas caben en este artículo si dejamos claro cuándo ocurrió cada una.
Si debes dinero a Hacienda, a la Seguridad Social o a otro organismo, no quiero que renuncies a estudiar tus opciones porque alguien te dijo que «lo público nunca se toca». Tampoco quiero que des por hecha una cancelación total porque encontraste el titular de 2025. Entre esas dos frases hay un expediente, y vale la pena leerlo bien.
¿Revisamos qué hay detrás de tu deuda?
Puedes contarme los importes aproximados, los acreedores y si hay embargos o plazos abiertos. En una primera valoración veremos qué información falta y si tiene sentido estudiar una Segunda Oportunidad u otra respuesta para tu situación. Atiendo con cita previa en Cornellà de Llobregat y online en toda España.
bloque de autora
Gina Díaz
Abogada y fundadora de Horizonte Legal
Trabajo personalmente asuntos de insolvencia y deudas de personas físicas y autónomos. Atiendo con cita previa en Cornellà de Llobregat a personas de Barcelona, L’Hospitalet y municipios del Baix Llobregat, y online al resto de España.
Antes de recomendar un procedimiento reviso acreedores, ingresos, patrimonio, reclamaciones y el alcance real de la posible exoneración.
Este artículo fue publicado en 2025 y revisado en septiembre de 2026 para incorporar los pronunciamientos posteriores del Tribunal Supremo.
FUENTES CONSULTADAS
- Auto 708/2025, Juzgado de lo Mercantil n.º 19 de Madrid, 26 de mayo de 2025, ECLI:ES:JMM:2025:12A. Reproducción del documento del CGPJ alojada por Economistas.
- Auto del TJUE de 28 de abril de 2025, asunto C‑46/24, RB contra Ayuntamiento de Humanes de Madrid, ECLI:EU:C:2025:289.
- Texto refundido de la Ley Concursal, artículos 486 a 502, versión consolidada del BOE.
- Consejo General del Poder Judicial, noticia de 20 de febrero de 2026 sobre los criterios del Tribunal Supremo en materia de exoneración.