DERIVACIÓN DE RESPONSABILIDAD · LEY DE SEGUNDA OPORTUNIDAD
¿Una derivación de responsabilidad te deja fuera de la Segunda Oportunidad?
El caso de Córdoba y lo que dice hoy el Supremo
Respuesta breve. No basta con que exista un acuerdo firme de derivación para cerrar automáticamente el acceso a la exoneración del pasivo insatisfecho. Hay que saber por qué se dictó, qué conducta atribuye a la persona responsable y si concurren otras causas legales de exclusión. Otra cuestión, distinta, es cuánto de la deuda derivada puede quedar finalmente exonerado.
En 2025 escribí sobre una sentencia del Juzgado Mercantil n.º 1 de Córdoba que había rechazado la oposición de Hacienda a la exoneración de un antiguo administrador. En aquel momento era una resolución llamativa. Desde febrero de 2026 contamos, además, con sentencias del Tribunal Supremo que permiten explicar mejor qué significó aquel caso y, sobre todo, qué debería mirar hoy una persona que ha recibido una derivación.
Si te han dicho que por haber administrado una sociedad ya no puedes acogerte a la Ley de Segunda Oportunidad, merece la pena mirar el acuerdo antes de aceptar esa conclusión. Y si alguien te asegura que toda la deuda derivada desaparecerá, pídele que te explique cómo ha llegado a esa cifra.
Publicado por Gina Díaz de Horizonte Legal · 26 de septiembre 2025 · Última revisión, 30 de septiembre 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · Online en España
ÍNDICE DEL ARTÍCULO
1. Qué resolvió realmente el juzgado de Córdoba
La sentencia 107/2024, de 27 de noviembre de 2024, examinó la oposición de la Agencia Tributaria a la solicitud de exoneración de una persona que había sido administradora de una sociedad. Había un acuerdo firme de derivación de responsabilidad dictado en los diez años anteriores. La AEAT sostuvo que ese acuerdo impedía concederle la exoneración conforme al artículo 487.1.2.º de la Ley Concursal.
La derivación se basaba en el artículo 43.1.a) de la Ley General Tributaria. Su alcance era de 3.255,47 €, con un alcance exigible de 2.801,22 € según la propia resolución administrativa. Procedía de IVA no ingresado en 2016 y de una sanción correspondiente a la sociedad. No sería preciso describir esos 2.801,22 € como «una sanción firme impuesta al administrador»: son conceptos que deben distinguirse.
El juzgado, tras examinar la sentencia del Tribunal de Justicia de la Unión Europea de 7 de noviembre de 2024 y el principio de proporcionalidad, desestimó la oposición de la AEAT y concedió la exoneración. En otras palabras: no aceptó que aquella derivación, por sí sola, cerrase la puerta al deudor.
Eso era noticia. La lectura honesta de una sentencia, sin embargo, exige llegar hasta su fallo: la resolución concedió la exoneración en las condiciones expuestas en sus fundamentos y advirtió que no estaba fijando, concepto por concepto, el importe y la clasificación de todos los créditos afectados. No podemos convertirla en la promesa de que cualquier derivación o cualquier sanción será perdonada íntegramente.
2. La diferencia entre acceder a la exoneración y cancelar la deuda
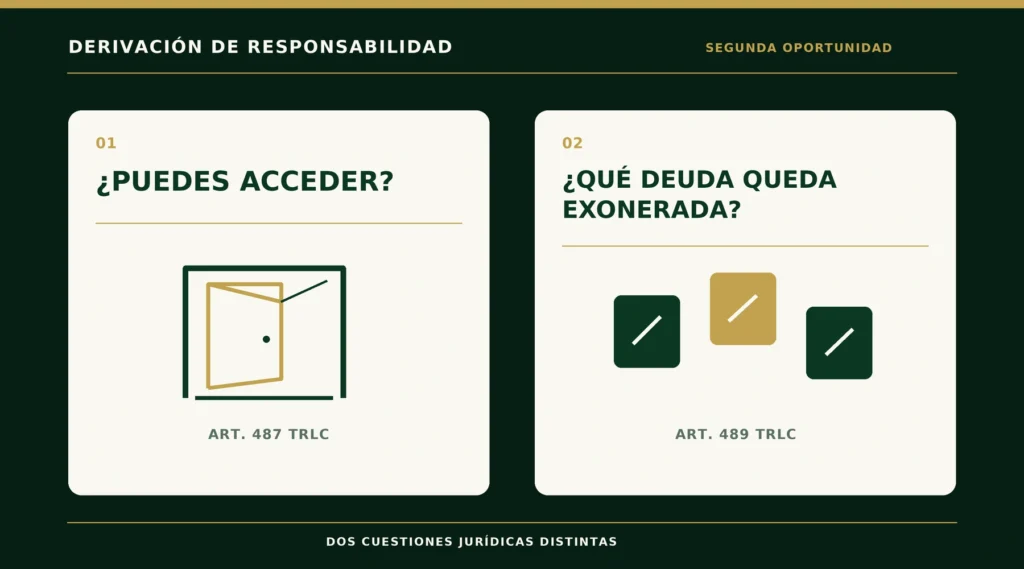
Aquí se suelen mezclar dos discusiones que no son la misma. La primera pregunta es si la persona puede obtener la exoneración del pasivo insatisfecho. La segunda es qué deudas concretas quedan dentro de ella y con qué alcance.
El artículo 487 de la Ley Concursal regula circunstancias que pueden excluir el acceso. Entre ellas aparece el acuerdo firme de derivación de responsabilidad en el período señalado por la norma. La jurisprudencia de 2026 impide leer esa mención como un veto mecánico para cualquier derivación, pero obliga a estudiar su fundamento.
El artículo 489 regula la extensión de la exoneración y sus excepciones, incluidas las relativas a determinados créditos públicos. Haber superado la primera pregunta no significa que todos los importes de Hacienda desaparezcan. Puede haber principal, intereses, recargos y sanciones con tratamiento distinto, y hay que comprobar qué conceptos constan realmente en el expediente.
Mi regla al estudiar un caso es sencilla: primero averiguo si la derivación puede afectar al derecho a obtener la exoneración; después calculo y argumento qué parte de cada crédito podría quedar comprendida en ella. Invertir ese orden conduce a promesas que el expediente no sostiene.
3. Qué cambió con el Tribunal Supremo en 2026
El 18 de febrero de 2026, el Tribunal Supremo se pronunció en varios asuntos sobre las causas de exclusión y el crédito público. En materia de derivación, su criterio obliga a mirar la conducta que dio lugar al acuerdo: la derivación no es, por sí misma, una sanción equivalente a una infracción tributaria muy grave.
Según ese razonamiento, mientras no conste acreditado que la derivación procede de una conducta fraudulenta del administrador comparable a las que merecen una sanción por infracción muy grave, su mera existencia no justifica privar a la persona del acceso a la exoneración. El principio de proporcionalidad importa; también importan los hechos probados.
Esto refuerza la pregunta que planteó Córdoba en 2024, pero no convierte aquella sentencia en una regla general de exoneración total del crédito público. Una infracción tributaria muy grave firme plantea un problema diferente. Tampoco todas las derivaciones responden a la misma causa: hay que leer el precepto invocado por la Administración, los hechos y el expediente administrativo.
Si quieres entender cómo se ordenan las deudas tributarias en general, he desarrollado los límites y el cálculo en la guía sobre cancelar deudas con Hacienda. En el análisis de las sentencias del Supremo explico el conjunto de pronunciamientos de febrero de 2026. Aquí me centro en la pregunta más concreta: qué cambia cuando la deuda de una sociedad acaba reclamada a una persona física.
4. Qué revisar si Hacienda te ha derivado una deuda
Una captura del saldo pendiente no basta. Para decidir qué hacer necesito ver el acuerdo de derivación completo y, si los tienes, los documentos que permiten reconstruir cómo se llegó hasta él:
- La comunicación de inicio, las alegaciones presentadas y el acuerdo final, con su fecha de notificación.
- El artículo concreto de la Ley General Tributaria que utiliza Hacienda y los hechos que atribuye al responsable.
- Si el acuerdo es firme o aún hay un plazo abierto para impugnarlo. La defensa frente a la derivación en vía tributaria tiene sus propios plazos y no debe confundirse con solicitar la exoneración.
- Un desglose de principal, intereses, recargos y sanciones, y los pagos o aplazamientos que hayan existido.
- La documentación de las demás deudas personales, ingresos, bienes, embargos y situación actual de la actividad, si continúa.
Con esa información se puede formular una primera hipótesis jurídica. Sin el acuerdo, llamar «derivación» a una cantidad que aparece en una pantalla no permite evaluar el riesgo ni calcular qué podría exonerarse.
5. Cómo estudio estos casos desde Cornellà de Llobregat, Barcelona y online en el resto de España
En una primera valoración me interesa saber si la reclamación a tu nombre ya es firme, por qué se te atribuye la responsabilidad y qué otras deudas tienes. Según lo que aparezca, puede ser prioritario atender una notificación con plazo, discutir la derivación por la vía que corresponda o estudiar la viabilidad de una Segunda Oportunidad. No todas esas actuaciones forman parte del mismo procedimiento.
Trabajo personalmente los asuntos en Horizonte Legal. Atiendo con cita previa en Cornellà de Llobregat a personas de L’Hospitalet, Esplugues, Sant Joan Despí, Sant Boi, El Prat y otros municipios del Baix Llobregat, así como de Barcelona y su provincia. Si vives fuera, podemos reunirnos y revisar la documentación online desde cualquier punto de España.
Si ya tienes un acuerdo de derivación, puedes traerlo a la primera conversación junto con una cifra aproximada de tus otras deudas. Te diré qué falta para estudiar el caso con rigor; no te prometeré una exoneración total después de leer un titular.
6. Preguntas frecuentes
¿Una derivación firme de Hacienda impide siempre la Segunda Oportunidad?
No. La existencia del acuerdo, por sí sola, no permite una exclusión automática. Hay que comprobar la causa de la derivación y si consta una conducta fraudulenta de la gravedad exigida por el criterio del Supremo, además del resto de requisitos legales.
¿Entonces me perdonan toda la deuda derivada?
No puede responderse solo con el nombre del acuerdo. Acceder a la exoneración y determinar qué créditos se exoneran son pasos diferentes. Hay que identificar el origen y la clasificación de cada cantidad y aplicar las reglas del artículo 489 de la Ley Concursal.
¿Es lo mismo una sanción de la sociedad que una sanción impuesta a mí?
No. El caso de Córdoba incluía una derivación vinculada a deuda de IVA y a una sanción correspondientes a la sociedad. Antes de extraer consecuencias para el administrador hay que leer a quién se sancionó, qué se le derivó y por qué.
¿Y si todavía puedo recurrir la derivación?
Dímelo desde el primer momento y conserva la notificación íntegra. El posible recurso contra el acuerdo administrativo puede tener un plazo propio. La Ley de Segunda Oportunidad no sustituye por sí misma esa defensa.
¿Puede una abogada de Cornellà estudiar mi caso si vivo en otra provincia?
Sí. La primera reunión, la revisión inicial de documentación y el seguimiento pueden organizarse online. La estrategia deberá atender a los datos y al órgano competente en tu caso, no a la distancia entre tu domicilio y mi despacho.
Conclusión
La sentencia de Córdoba fue relevante porque discutió que una derivación de poco más de 3.000 € cerrara de forma automática la puerta a una persona insolvente. El Supremo ha permitido precisar esa idea en 2026: importa la conducta que dio lugar al acuerdo, no la mera existencia de la palabra «derivación» en una resolución.
Para quien tiene una reclamación de Hacienda, la consecuencia práctica es concreta: hay que leer el acuerdo antes de dar el caso por perdido. Y hay que separar esa pregunta de la siguiente, que es cuánto podría exonerarse realmente. Ahí empieza el trabajo jurídico; el titular de una sentencia no lo hace por nosotros.
¿Tienes una derivación a tu nombre y no sabes por dónde empezar?
Envíame la resolución completa y dime, aunque sea aproximadamente, qué otras deudas tienes y si hay algún plazo o embargo en marcha. En la primera valoración veremos cuál es la siguiente decisión que tiene sentido tomar.
BLOQUE DE LA AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Soy Gina Díaz Torres, abogada y fundadora de Horizonte Legal. Desde mi despacho en Cornellà de Llobregat trabajo personalmente asuntos de insolvencia, deudas con Hacienda y Ley de Segunda Oportunidad para personas de Barcelona, L’Hospitalet, Esplugues, Sant Boi y el Baix Llobregat. También atiendo online en el resto de España.
Cuando existe una derivación de responsabilidad, comienzo por el acuerdo y la documentación que explica sus causas; una cifra aislada no sirve para valorar el acceso ni el alcance de una exoneración.
FUENTES CONSULTADAS
- Sentencia 107/2024 del Juzgado Mercantil n.º 1 de Córdoba, 27 de noviembre de 2024, ECLI:ES:JMCO:2024:235
- TJUE, sentencia de 7 de noviembre de 2024, asuntos acumulados C-289/23 y C-305/23
- Tribunal Supremo, sentencias de 18 de febrero de 2026 sobre causas de exclusión de la exoneración
- Texto refundido de la Ley Concursal, artículos 487 y 489