TARJETAS REVOLVING · LEY DE SEGUNDA OPORTUNIDAD
Pago mi tarjeta revolving y la deuda no baja
¿Qué revisar y qué opciones tengo?
Llevas meses pagando la tarjeta y, cada vez que abres el extracto, el saldo pendiente sigue casi en el mismo sitio. A veces hasta es mayor. Y la pregunta es bastante razonable: ¿adónde está yendo mi dinero?
En una tarjeta revolving, cada cuota puede repartirse entre intereses, otros conceptos y devolución del capital. Además, el crédito que devuelves vuelve a estar disponible. Si la cuota es pequeña o sigues utilizando la tarjeta, tardarás mucho más en salir de la deuda. Eso explica el mecanismo; no demuestra por sí solo que tu contrato sea nulo ni que la cantidad que reclama la financiera sea correcta.
Soy Gina Díaz, abogada en Horizonte Legal. En este artículo te cuento qué documentos y números miraría antes de recomendarte una reclamación, una negociación o el estudio del conjunto de tus deudas. Porque una tarjeta se puede discutir por sus propias condiciones; cuando hay varias obligaciones que ya no puedes sostener, la pregunta jurídica es más amplia.
Publicado por Gina Díaz de Horizonte Legal · 05 de febrero de 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · Online en toda España
ÍNDICE DEL ARTÍCULO
- 1. Qué es una tarjeta revolving y por qué la deuda se renueva
- 2. Por qué pago la tarjeta y el saldo no baja
- 3. Qué números necesito para comprobar lo que debo
- 4. Qué documentación puedo pedir a la entidad
- 5. Reclamar la tarjeta, negociar o estudiar la insolvencia
- 6. Qué ocurre si ya he dejado de pagar
- 7. Primera valoración en Cornellà de Llobregat, Barcelona y online en España
- 8. Preguntas frecuentes sobre tarjetas revolving
- 9. Conclusión
1. Qué es una tarjeta revolving y por qué la deuda se renueva
Una tarjeta revolving permite usar un límite de crédito y devolver lo utilizado mediante cuotas periódicas. A medida que devuelves capital, vuelves a disponer de esa parte del límite. Por eso el saldo puede bajar con tus pagos y subir de nuevo con nuevas compras, disposiciones, intereses o gastos aplicables.
No todas las tarjetas de crédito funcionan así. Algunas liquidan a final de mes lo gastado; otras permiten elegir la modalidad de pago aplazado. Para saber cuál tienes, empieza por el contrato y por la modalidad que figura en los extractos. El nombre comercial de la tarjeta no basta.
2. Por qué pago la tarjeta y el saldo no baja
Hay tres preguntas distintas.
La primera: ¿cuánto interés genera el saldo pendiente cada mes?
La segunda: ¿qué parte de tu cuota reduce de verdad el capital?
La tercera: ¿has seguido disponiendo del crédito? Si mezclamos estas tres cifras, una cuota que parece asumible puede esconder años de pagos.
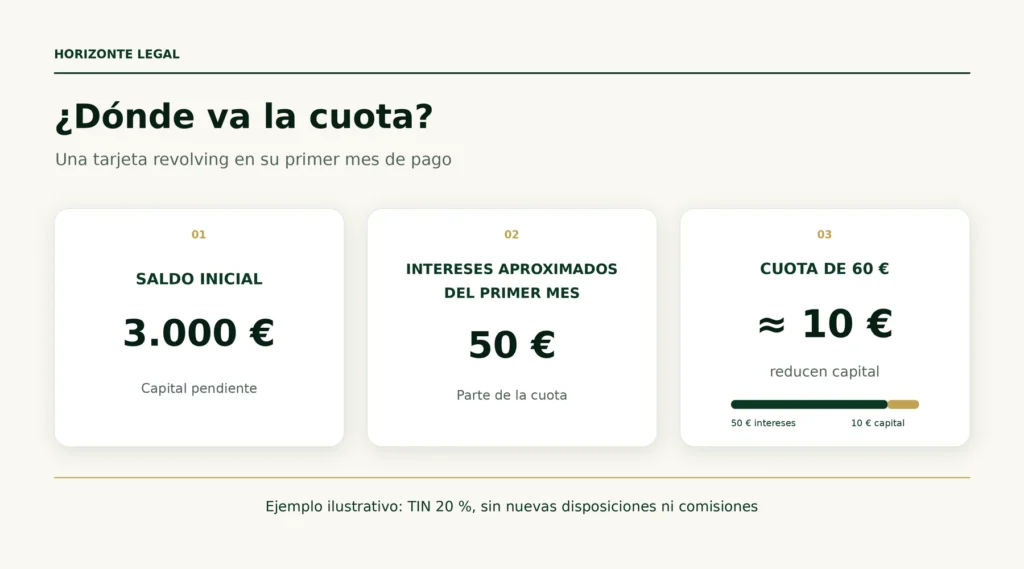
Ejemplo ilustrativo: debes 3.000 € y el tipo nominal anual aplicado en este ejemplo es el 20 %. En un primer mes aproximado, sin nuevas compras ni comisiones, los intereses serían 50 € (3.000 × 20 % ÷ 12). Si abonas 60 €, solo unos 10 € reducirían capital ese mes. Si abonas 100 €, la reducción inicial rondaría 50 €. Los meses siguientes cambian las cifras al variar el saldo; las fechas de cargo y las condiciones del contrato también importan. No es una liquidación de un caso real ni un cálculo de TAE.
Una cuota baja no implica necesariamente que la deuda crezca: puede reducirla muy despacio. Crecerá si se incorporan nuevas disposiciones u otros importes que superan lo amortizado, o si ni siquiera se cubren los intereses conforme a las condiciones aplicables. Conviene mirar la evolución completa, no una captura aislada.
3. Qué números necesito para comprobar lo que debo
Antes de hablar de «intereses abusivos» o de aceptar el saldo que te reclama la entidad, ordena estos datos por separado:
- Capital del que has dispuesto desde la contratación, incluidas compras y retiradas.
- Total de cuotas efectivamente pagadas, con sus fechas.
- Intereses ordinarios, comisiones, seguros y otros importes cargados, cada uno en su concepto.
- Saldo pendiente y tipo aplicado en cada periodo, especialmente si hubo modificaciones.
- Nuevas disposiciones, ampliaciones del límite y cambios de cuota.
El TIN y la TAE tampoco son la misma cifra. Para entender el coste y estudiar una eventual reclamación hace falta revisar el contrato, la información facilitada al contratar y la trayectoria de la cuenta. Una TAE elevada, por sí sola, no permite concluir automáticamente que ganarás un pleito.
Si quieres estimar cuándo terminarías de pagar con una cuota determinada, el Banco de España dispone de un simulador. Úsalo como orientación y comprueba sus supuestos: el resultado cambia si vuelves a utilizar la tarjeta o modificas la cuota. La revisión jurídica necesita también el historial real.
4. Qué documentación puedo pedir a la entidad
Puedes pedir a la entidad el contrato, las condiciones aplicables, las liquidaciones y el histórico de movimientos con desglose de capital, intereses y comisiones. También puedes solicitar información sobre la deuda pendiente y una estimación de amortización para una cuota dada. Guardaría copia de la solicitud y de la respuesta.
Si solo tienes la app o capturas del saldo, podemos empezar a identificar qué falta. Pero una cifra actual no cuenta toda la historia. El Banco de España explica qué información específica puede solicitar el titular de una revolving, incluidos escenarios de pago cuando corresponden. Esa documentación sirve tanto para comprender la deuda como para decidir si hay base para discutir sus condiciones.
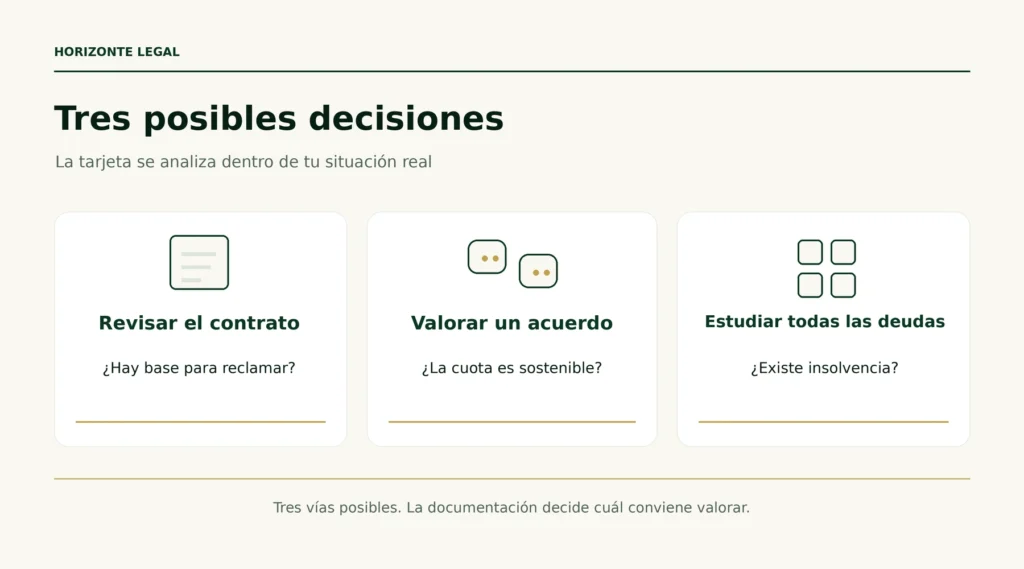
5. Reclamar la tarjeta, negociar o estudiar la insolvencia
Si el problema está en las condiciones de una tarjeta
Puede tener sentido estudiar una reclamación sobre ese contrato. Habría que analizar el interés conforme a los criterios aplicables y, separadamente, cómo se explicó el funcionamiento del crédito, la cuota y sus consecuencias. La jurisprudencia sobre transparencia de las revolving obliga a mirar el conjunto de la información recibida; no existe un porcentaje mágico que resuelva todos los casos.
Si la deuda es correcta y puedes asumir un acuerdo
Cabe valorar una negociación, pero antes de firmar una refinanciación o un reconocimiento de deuda quiero saber cuánto se reclama, qué conceptos contiene y qué pagos podrías sostener sin necesitar otra tarjeta para llegar a fin de mes.
Si hay varias deudas que ya no puedes pagar
Entonces hay que mirar el conjunto: otras tarjetas, préstamos, ingresos, gastos necesarios, bienes y reclamaciones en curso. Puede merecer la pena estudiar una situación de insolvencia y la Ley de Segunda Oportunidad. Reclamar una tarjeta y valorar una exoneración son análisis distintos; pueden coexistir, pero uno no sustituye automáticamente al otro.
Una deuda pequeña y aislada quizá no justifique un procedimiento concursal. Tampoco te recomendaría seguir pagando un servicio jurídico que cuesta más que la solución razonable del problema. La primera valoración sirve para decidir qué estudio procede y si económicamente tiene sentido avanzar.
6. Qué ocurre si ya he dejado de pagar
Si ya no has podido pagar una cuota, el análisis cambia: además del contrato hay que mirar quién reclama, cuánto pide, qué documentos te ha enviado y si hay algún plazo abierto. No existe un embargo automático por devolver el primer recibo, pero ignorar una reclamación formal puede reducir tus opciones.
He explicado el recorrido del impago, ASNEF, reclamación judicial y posibles embargos en «¿Qué pasa si no pago una tarjeta de crédito?». Si has recibido una notificación judicial, prioriza su lectura y la fecha de recepción.
7. Primera valoración en Cornellà de Llobregat, Barcelona y online en toda España
Para una primera orientación me puedes contar qué tarjeta tienes, cuánto crees haber utilizado, cuánto pagas cada mes, qué saldo figura ahora y si existen otras deudas o reclamaciones. Si conservas contrato y extractos, mejor; si no, empezaremos por averiguar qué documentación hace falta.
Atiendo personalmente en Horizonte Legal, con cita previa en Cornellà de Llobregat, a personas de L’Hospitalet de Llobregat, Sant Joan Despí, Esplugues de Llobregat, Sant Boi de Llobregat, el Baix Llobregat y Barcelona. También trabajo online con personas del resto de España. La localidad no cambia la pregunta principal: qué deuda hay realmente y qué salida se puede sostener.
Solicita una primera valoración con Gina Díaz
La primera valoración orienta sobre si conviene estudiar el expediente. Una reclamación o un procedimiento requieren encargo y análisis documental propios.
8. Preguntas frecuentes sobre tarjetas revolving
¿Cómo sé si mi tarjeta es revolving?
Mira la modalidad de pago del contrato y los extractos: un límite que se vuelve a liberar con las cuotas y un saldo aplazado que genera intereses son pistas relevantes. Algunas tarjetas permiten cambiar de modalidad, por lo que interesa revisar cuál estaba activa en cada periodo.
¿Si he pagado más de lo que me prestaron, ya no debo nada?
No se puede concluir sin reconstruir todas las disposiciones y pagos. Puede haber nuevas compras, intereses y otros conceptos. Si se cuestiona el contrato o alguna cláusula, el efecto económico depende del fundamento jurídico que prospere y de las cantidades acreditadas.
¿Toda tarjeta revolving se puede reclamar?
Se puede examinar, pero no toda reclamación tiene la misma viabilidad. Hay que revisar el contrato, la fecha, el interés de referencia pertinente, la documentación precontractual y la forma en que se explicó la amortización. Prometer un resultado solo por conocer la TAE sería precipitado.
¿Dejo de pagar mientras estudio una reclamación?
No hay una respuesta universal. Dejar de pagar puede provocar reclamaciones, gastos discutibles y una posible comunicación a ficheros de solvencia si se cumplen sus requisitos. Antes de tomar esa decisión, hay que revisar tu documentación y el resto de tu situación económica.
¿La Ley de Segunda Oportunidad cancela una revolving?
Las deudas de tarjetas pueden formar parte del análisis de una exoneración, pero primero hay que comprobar insolvencia, acceso, patrimonio, tipo de créditos y alcance posible. Tener una revolving no te coloca automáticamente dentro del procedimiento.
9. Conclusión
Si pagas todos los meses y la deuda apenas baja, no necesitas otra frase sobre «la trampa del revolving». Necesitas saber cuánto dinero utilizaste, qué has pagado, cómo se calculó lo pendiente y qué documentos sostienen esa cifra. Con esos datos podremos valorar una reclamación, un acuerdo o, si el problema alcanza a toda tu economía, una solución más amplia.
No prometo que cualquier tarjeta sea reclamable ni que la Segunda Oportunidad sea siempre el destino. Primero miramos los números. Después decidimos qué merece la pena hacer.
BLOQUE DE LA AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Trabajo personalmente asuntos de endeudamiento, reclamaciones de deuda y Ley de Segunda Oportunidad. Atiendo con cita en Cornellà de Llobregat a clientes de Barcelona y el Baix Llobregat, y online en España.
Antes de recomendar un procedimiento reviso qué se ha contratado, qué se ha pagado y qué se puede demostrar.