LEY DE SEGUNDA OPORTUNIDAD
Por qué existe la Ley de Segunda Oportunidad:
Cuando la deuda ya no se puede pagar
A veces se habla de las deudas como si todo se explicara con una hoja de Excel y un poco más de disciplina. Ojalá. Hay quien hizo números cuando firmó un préstamo, perdió ingresos después y ahora necesita crédito para comprar comida o llegar al alquiler. También hay quien asumió obligaciones que podía pagar hasta que dejó de poder. La pregunta ya no es si quiere pagar: es si puede hacerlo regularmente.
La Segunda Oportunidad existe para dar una salida jurídica a personas insolventes que cumplen los requisitos legales. Permite solicitar la exoneración de determinadas deudas mediante un procedimiento concursal. No convierte cualquier deuda en cancelable ni sirve para ignorar a los acreedores. Sí evita que una deuda imposible condene, sin más, toda la vida económica de quien la contrajo.
Publicado por Gina Díaz de Horizonte Legal · Actualizado el 26 de septiembre de 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · online en España
ÍNDICE DEL ARTÍCULO
- 1. La pregunta que había detrás de la ley en 2015
- 2. Tener deudas no es lo mismo que ser insolvente
- 3. El coste de la vida y las decisiones individuales
- 4. Qué resuelve la Segunda Oportunidad y qué no
- 5. La buena fe no exige una vida económica perfecta
- 6. Qué mirar antes de pedir una salida jurídica
1. La pregunta que había detrás de la ley en 2015
La Segunda Oportunidad para personas físicas se introdujo en España en 2015. La exposición de motivos del Real Decreto-ley 1/2015 ya planteaba una cuestión bastante incómoda: ¿qué hacemos con quien, aun actuando de buena fe, no puede pagar porque su situación ha cambiado y la deuda le seguirá persiguiendo después de perder sus bienes?
No se inventó para regalar dinero ni para premiar el impago. El legislador quiso ofrecer una salida al deudor insolvente y facilitar su regreso a la actividad económica formal. Después, la reforma concursal de 2022 reorganizó el sistema de exoneración. Por eso, para explicar cómo funciona hoy, la referencia útil es el texto vigente de la Ley Concursal, no un listado de requisitos copiado de 2015.
2. Tener deudas no es lo mismo que ser insolvente
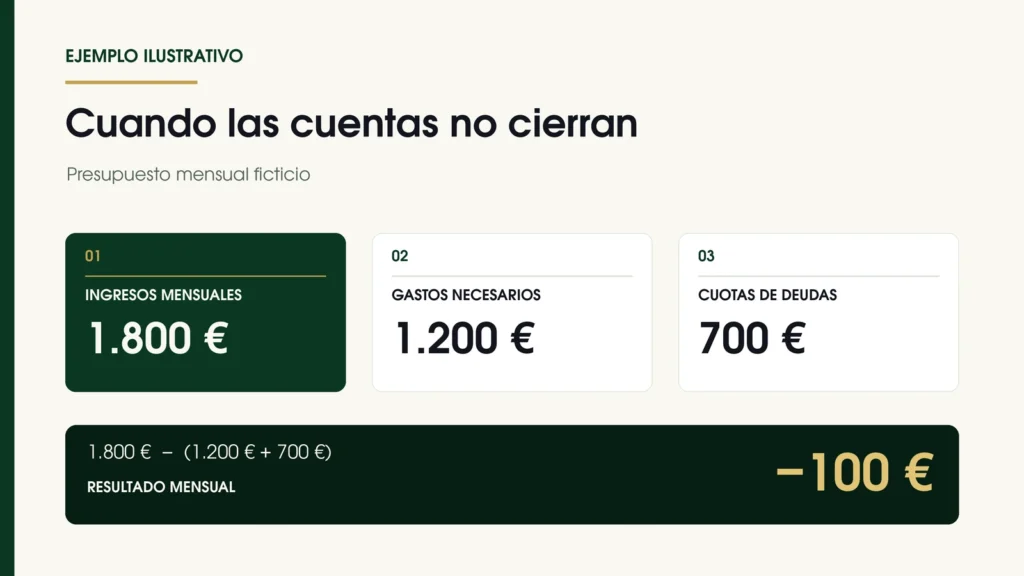
Hay gente que debe mucho dinero y paga sin problema. Otra debe bastante menos, pero entre alquiler, comida y recibos ya no puede atender sus cuotas. La cantidad aislada no cuenta la historia.
La Ley Concursal habla de insolvencia cuando una persona no puede cumplir regularmente sus obligaciones exigibles. También contempla la insolvencia inminente. Para valorar un caso necesito mirar ingresos, gastos necesarios, vencimientos, bienes, acreedores y posibilidades reales de recuperación. Que todavía hayas pagado todas las cuotas tampoco demuestra, por sí solo, que la situación sea sostenible.
Si cada mes pides un préstamo para pagar otro, he explicado con un ejemplo concreto cómo detectar ese desfase en el artículo «Pedir un préstamo para pagar otro». Esta página se ocupa de una pregunta distinta: por qué el Derecho ofrece una salida cuando el desfase ya no se puede corregir con más tiempo.
3. El coste de la vida y las decisiones individuales
Aquí va mi parte menos cómoda. La educación financiera ayuda a entender un contrato, comparar financiación y no cerrar los ojos ante los intereses. Pero no multiplica un salario ni baja el alquiler. Pedir prudencia a quien tiene margen es razonable; usar esa palabra para ignorar que a otra persona no le cuadran los gastos básicos es hacerse trampas al solitario.
La insolvencia puede llegar por una pérdida de empleo, una enfermedad, una separación o un negocio que deja de funcionar. También puede ser el resultado de varios movimientos pequeños: una tarjeta para el supermercado, otra para pagar una cuota, un aplazamiento para esquivar el siguiente recibo. No todas las historias son iguales y no corresponde repartir certificados de inocencia desde un artículo de blog.
Tampoco voy a sustituir el análisis jurídico por una consigna: no basta con decir «el sistema tiene la culpa», ni sirve afirmar que toda persona endeudada decidió mal. Hay que reconstruir qué pasó y qué puede pagar ahora. Si la pérdida de ingresos vino por el desempleo, en «Tengo deudas y estoy en paro» explico sus efectos concretos y qué conviene revisar.
4. Qué resuelve la Segunda Oportunidad y qué no
Si concurren las condiciones legales, la persona natural, sea o no empresaria, puede solicitar la exoneración del pasivo insatisfecho. La ley prevé dos vías generales: un plan de pagos sin liquidación previa de la masa activa o la exoneración con liquidación. La estrategia depende del patrimonio, de las deudas y de las circunstancias del expediente.
No todas las deudas reciben el mismo tratamiento. Existen límites y excepciones; una resolución favorable tampoco arregla por sí sola el salario, la vivienda o la causa que llevó a pedir financiación. Resuelve un problema jurídico concreto: qué ocurre con obligaciones que una persona insolvente no puede satisfacer conforme a las reglas de la Ley Concursal.
El efecto sobre los ficheros de morosidad exige otra precisión: la resolución de exoneración ordena actualizar los registros respecto de las deudas exoneradas, y el deudor puede solicitar testimonio para instar esa actualización. Es distinto de prometer que desaparece cualquier dato financiero o que un banco volverá a concederte crédito. La cuestión está desarrollada en el artículo sobre historial crediticio.
Si lo que buscas ahora es cómo empieza una valoración y qué cuestiones estudio antes de recomendar un procedimiento, lo explico en la página de servicios. Aquí me interesa que entiendas para qué existe esta salida; allí, qué pasos darías tú.
Conoce cómo trabajo los casos de deuda:
5. La buena fe no exige una vida económica perfecta
La expresión «deudor de buena fe» suele provocar una reacción absurda: gente que cree que no puede consultar porque una vez firmó un préstamo que hoy no habría firmado. La ley no pide una biografía impecable. Sí establece causas concretas que pueden impedir la exoneración y obliga a explicar con transparencia cómo se produjo el endeudamiento.
Ocultar bienes, aportar información falsa o asumir deudas de manera temeraria no son detalles menores. Tampoco cabe decidir desde fuera que alguien actuó de mala fe porque tiene varias tarjetas. Las circunstancias y la documentación importan. En el blog hay un análisis específico sobre endeudamiento temerario y buena fe; aquí lo menciono para situar el límite de esta reflexión.
6. Qué mirar antes de pedir una salida jurídica
Antes de hablar de cancelar deudas, yo miraría algo bastante menos vistoso: qué entra en casa, qué sale para vivir, qué debes, a quién, qué bienes tienes y qué reclamaciones están en marcha. Luego compararía escenarios. A veces tiene sentido negociar o refinanciar con cautela. En otros casos, seguir añadiendo cuotas solo compra unas semanas. He separado esas opciones en «Alternativas a la Ley de Segunda Oportunidad».
Este mecanismo no arregla por sí solo la economía que produce algunas de esas situaciones. Y eso se puede decir sin quitarle valor: para quien cumple los requisitos y lleva años arrastrando una deuda imposible, poder pedir una exoneración no es poca cosa.
Si necesitas saber si encaja en tu caso, mi trabajo empieza por una valoración de tu situación concreta. El despacho está en Cornellà de Llobregat: atiendo con cita previa a personas de Barcelona y el Baix Llobregat, y también online a clientes de cualquier punto de España. Que podamos reunirnos a distancia no altera las reglas de competencia del procedimiento judicial.
¿La deuda ya no te deja cubrir las cuotas y los gastos necesarios?
Cuéntame tu situación en una primera valoración. Revisaremos si conviene estudiar la Segunda Oportunidad o explorar otra vía.
BLOQUE DE AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Soy Gina Díaz Torres, abogada y fundadora de Horizonte Legal.
Trabajo con personas físicas y autónomos que necesitan entender sus deudas y valorar una salida jurídica.
Me interesa la parte técnica del expediente y también evitar los diagnósticos morales hechos desde la comodidad de no tener ese problema.
Antes de proponer un concurso, estudio la viabilidad y los riesgos del caso. Atiendo desde Cornellà a personas de Barcelona y el Baix Llobregat, y online en el resto de España.