LEY DE SEGUNDA OPORTUNIDAD
Errores durante la Ley de Segunda Oportunidad:
Qué puede retrasar o complicar tu expediente
Una vez contratado el procedimiento, muchas personas sienten que ya han hecho la parte difícil: han pedido ayuda, han entregado unos documentos y han puesto el asunto en manos de un abogado.
Es comprensible. Pero una Segunda Oportunidad no funciona como dejar una carpeta en el despacho y esperar una resolución.
El abogado prepara y dirige la estrategia jurídica. El deudor, por su parte, debe facilitar información completa, mantenerla actualizada, atender los requerimientos y consultar antes de tomar determinadas decisiones económicas.
Esto no significa que cualquier retraso sea responsabilidad del cliente. Los tiempos del juzgado, la carga de trabajo, la intervención de acreedores y las incidencias procesales también influyen. Lo que sí puede evitarse es añadir al expediente demoras o riesgos que estaban bajo nuestro control.
El procedimiento no se retrasa porque preguntes. Puede retrasarse cuando la información llega tarde, incompleta o después de que ya se haya tomado una decisión.
En este artículo te explico los errores que más conviene evitar desde que se empieza a preparar el expediente hasta que se obtiene la resolución y, si existe, mientras se cumple un plan de pagos.
Publicado por Gina Díaz de Horizonte Legal · 22 de septiembre 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona
¿Qué errores retrasan más una Ley de Segunda Oportunidad?
Los más frecuentes son entregar documentación incompleta o desactualizada, responder tarde a una petición, no comunicar cambios de ingresos o patrimonio, enviar solo una parte de una notificación y tomar decisiones sobre pagos, bienes o nuevas deudas sin consultar antes. Si existe un plan de pagos, también es un error dejar de cumplirlo sin explicar inmediatamente qué ha cambiado.
ÍNDICE DEL ARTÍCULO
- 1. Desentenderse del expediente después de contratar.
- 2. Entregar documentación incompleta, desordenada o desactualizada.
- 3. Responder tarde a correos, firmas y requerimientos.
- 4. No comunicar cambios económicos o personales importantes.
- 5. Pagar, vender, donar o negociar sin consultar antes.
- 6. Generar nuevas deudas durante el procedimiento.
- 7. Dar por hecho que todos los embargos y reclamaciones se detienen.
- 8. Ocultar un problema por miedo o vergüenza.
- 9. Incumplir un plan de pagos y esperar a que se arregle solo.
- 10. Qué hacer si ya has cometido uno de estos errores.
- 11. Cómo organizo el seguimiento en Horizonte Legal.
- 12. Preguntas frecuentes.
1. Desentenderse del expediente después de contratar
El primer error es pensar:
“Ya he contratado al abogado. Ahora solo tengo que esperar”.
La dirección jurídica corresponde al profesional, pero el expediente contiene información que solo el cliente puede aportar o actualizar. Nadie en el despacho conoce automáticamente que has cambiado de trabajo, que te han notificado una demanda, que has recibido una devolución, que has abierto otra cuenta o que un familiar te ha ofrecido dinero.
El Texto Refundido de la Ley Concursal impone al deudor persona física deberes de comparecencia, colaboración e información cuando el juzgado o la administración concursal lo requieren. No es una formalidad menor: la transparencia y la cooperación forman parte del procedimiento.
En la práctica, colaborar significa:
- Leer las comunicaciones del despacho.
- Responder dentro del plazo indicado.
- Aportar los documentos completos.
- Informar de cambios relevantes.
- Acudir o conectarse a una cita cuando sea necesaria.
- No firmar ni ejecutar decisiones económicas importantes sin consultar.
No hace falta escribir cada semana para preguntar si “hay novedades”. Sí hace falta estar localizable y contestar cuando existe una actuación concreta.
Delegar la dirección jurídica no equivale a desaparecer del expediente.
2. Entregar documentación incompleta, desordenada o desactualizada
Uno de los retrasos más evitables aparece antes de presentar el concurso: el despacho recibe muchos archivos, pero no dispone todavía de una fotografía completa y coherente.
Puede faltar un acreedor, un extracto bancario terminar dos meses antes, una nómina no coincidir con los ingresos declarados o una deuda pública aparecer solo como una cifra sin certificado actualizado.
La cantidad de archivos no determina la calidad del expediente.
Lo importante es que la documentación permita responder con claridad a estas preguntas:
- ¿Quiénes son todos los acreedores?
- ¿Cuál es el origen y el saldo de cada deuda?
- ¿Qué ingresos existen y desde cuándo?
- ¿Cuáles son los gastos ordinarios de la unidad familiar?
- ¿Qué bienes, derechos y cuentas aparecen a nombre del deudor?
- ¿Qué embargos, demandas o expedientes administrativos están abiertos?
- ¿Qué operaciones recientes necesitan explicación?
La ley exige acompañar la solicitud con documentación suficiente y permite al juez señalar un único plazo de subsanación que no puede exceder de tres días cuando aprecia defectos o insuficiencias. Si no se subsana dentro del plazo, la solicitud puede ser inadmitida.
Eso no significa que el cliente reciba siempre un plazo personal de tres días. Significa que, cuando el requerimiento llega a los profesionales, puede haber muy poco margen para reconstruir un documento que nunca se pidió o que no se guardó.
Un documento completo incluye también su contexto
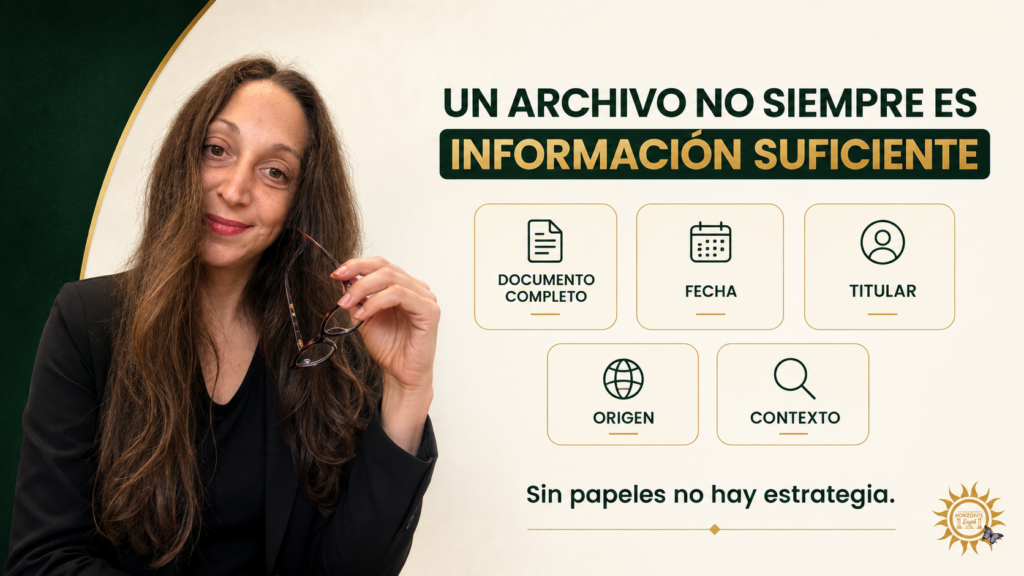
Una captura de pantalla puede acreditar un saldo, pero no siempre identifica la cuenta, la fecha o el titular. Una fotografía parcial de una notificación puede omitir el órgano, el número de procedimiento o el plazo. Un extracto de una sola página puede dejar fuera movimientos relevantes.
Cuando envío una lista documental, no lo hago para acumular papeles. La finalidad es que la solicitud sea consistente y que pueda explicarse cualquier dato que aparentemente no encaje.
3. Responder tarde a correos, firmas y requerimientos
No todos los mensajes tienen la misma urgencia.
Una actualización informativa puede esperar a ser leída con calma. Una petición de firma, una citación, una resolución o un requerimiento con plazo no.
Los retrasos suelen aparecer por gestos aparentemente pequeños:
- Dejar un correo sin abrir durante varios días.
- Enviar la documentación el último día y en archivos ilegibles.
- No completar un apoderamiento o una firma electrónica.
- Reenviar únicamente el texto de una notificación y no el documento completo.
- No indicar la fecha exacta en que se recibió.
- Esperar a una cita ordinaria para comentar algo que tiene plazo.
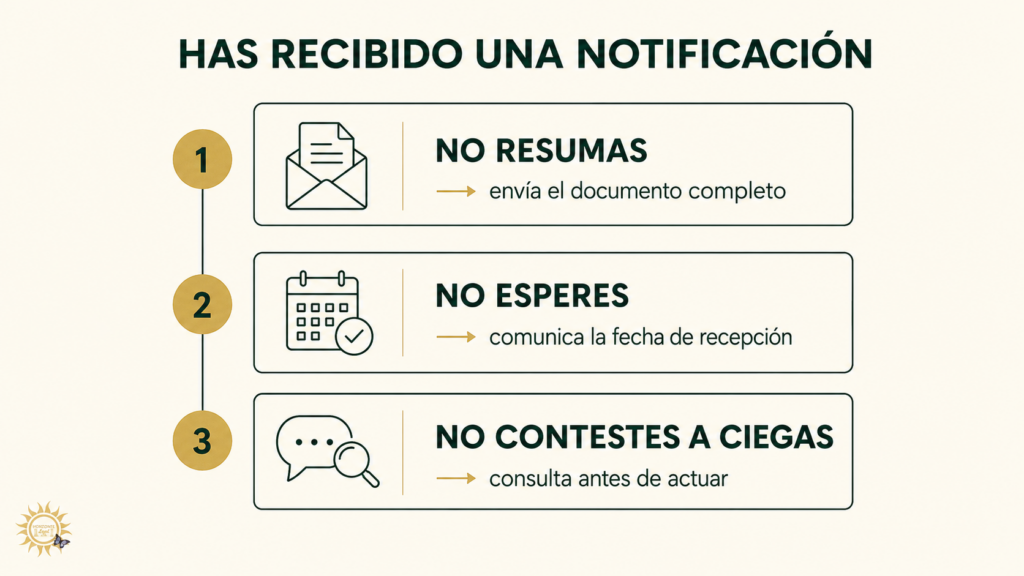
Qué hacer si recibes una notificación
- No la ignores aunque no entiendas el contenido.
- No respondas por tu cuenta antes de revisarla jurídicamente.
- Envía todas las páginas, no solo la primera.
- Indica el día y la forma en que la recibiste.
- Conserva el sobre, el aviso electrónico o el justificante de recepción.
Un resumen por WhatsApp no sustituye al documento. El correo electrónico permite conservar el archivo, identificar el asunto y mantener un seguimiento ordenado. WhatsApp puede servir para avisar de que se ha enviado algo urgente, pero no es el canal adecuado para reconstruir un expediente.
4. No comunicar cambios económicos o personales importantes
La Segunda Oportunidad se prepara con una fotografía económica, pero la vida continúa mientras el procedimiento avanza.
Puedes encontrar trabajo, perderlo, aumentar o reducir jornada, iniciar una baja, cambiar de domicilio, recibir una herencia o saber que existe un nuevo embargo.
No todos esos cambios tienen la misma consecuencia. Algunos solo exigen actualizar un dato. Otros pueden obligar a revisar la estrategia, la competencia territorial, la masa activa o la viabilidad de un plan de pagos.
La regla práctica es sencilla:
si el cambio afecta a tus ingresos, gastos, patrimonio, acreedores, procedimientos o localización, comunícalo antes de decidir qué hacer.
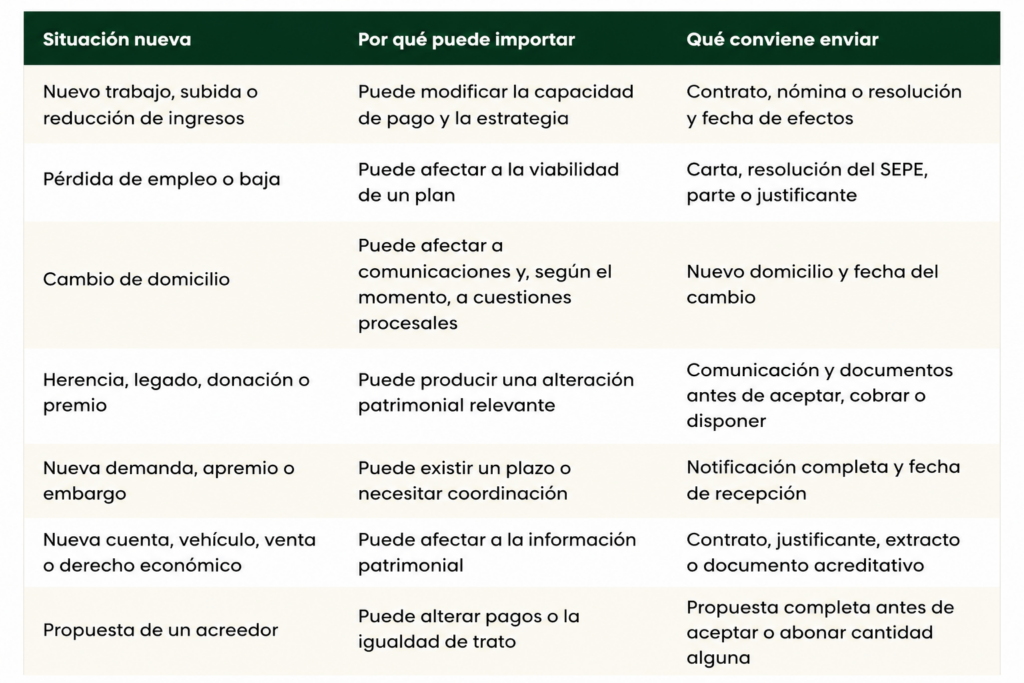
Si existe una exoneración provisional con plan de pagos, la ley mantiene los deberes de colaboración e información hasta la exoneración definitiva. Además, el deudor debe informar semestralmente sobre el cumplimiento del plan y sobre cualquier alteración patrimonial significativa.
Una alteración económica relevante puede permitir solicitar la modificación judicial del plan. Por eso no conviene esperar a acumular impagos para explicar que los ingresos han cambiado.
5. Pagar, vender, donar o negociar sin consultar antes
Durante el procedimiento pueden aparecer decisiones aparentemente razonables:
- Pagar a un familiar para “quitar esa deuda de en medio”.
- Abonar al acreedor que más llama.
- Aceptar una quita aislada.
- Vender un vehículo para obtener liquidez.
- Donar un bien que apenas se utiliza.
- Mover dinero entre cuentas para organizar gastos.
- Firmar un reconocimiento de deuda.
No todas estas actuaciones están prohibidas en cualquier fase ni producen automáticamente la misma consecuencia. Precisamente por eso deben consultarse.
El efecto jurídico depende, entre otros factores, de:
- El momento procesal.
- La clase y vencimiento del crédito.
- La procedencia del dinero.
- La existencia de administrador concursal.
- Las facultades de administración y disposición acordadas.
- La modalidad de exoneración.
- El contenido de un eventual plan de pagos.
- El trato dispensado al resto de acreedores.
Una operación perfectamente explicable antes de realizarla puede convertirse después en un movimiento difícil de justificar. La prudencia no consiste en paralizar toda tu vida económica. Consiste en no improvisar con bienes, pagos o acuerdos que pueden afectar al concurso.
¿Entonces no puedo pagar nada?
No puede darse una respuesta general sin conocer la fase y la deuda. Debes seguir atendiendo tus necesidades ordinarias y las obligaciones que correspondan, pero no conviene seleccionar acreedores, hacer pagos extraordinarios o firmar acuerdos por presión sin consultar a quien dirige el procedimiento.
Antes de pagar, vender, donar o firmar: pregunta.
¿Has recibido una propuesta de pago mientras preparas el expediente?
No necesitas aceptarla para que deje de llamarte el acreedor. Envíamela completa y revisaremos si encaja con la estrategia general.
6. Generar nuevas deudas durante el procedimiento
Otro error frecuente consiste en intentar sostener el mes con más crédito:
- Utilizar una tarjeta que todavía tiene límite.
- Pedir un préstamo rápido.
- Financiar una compra que no es imprescindible.
- Dejar de pagar obligaciones corrientes porque “todo entrará en el concurso”.
- Mantener una actividad que sigue generando deuda tributaria o con la Seguridad Social sin revisar su viabilidad.
La Segunda Oportunidad sirve para tratar una situación de insolvencia. No convierte en inocuas las nuevas obligaciones ni garantiza que una deuda posterior quede incluida en el mismo procedimiento.
En la modalidad con plan de pagos, la propia Ley Concursal diferencia las nuevas obligaciones asumidas durante su vigencia. Por tanto, no debe darse por hecho que esas deudas quedarán absorbidas por la exoneración ya solicitada.
Si necesitas financiación para comida, vivienda, suministros o actividad profesional, la respuesta no debería ser simplemente “no pidas nada”. Primero hay que entender por qué falta liquidez y si el presupuesto que sostuvo la estrategia sigue siendo realista.
Cancelar deuda antigua mientras se genera deuda nueva no recupera la solvencia. Solo desplaza el problema.
7. Dar por hecho que todos los embargos y reclamaciones se detienen
Presentar o preparar una Segunda Oportunidad no significa que, desde ese mismo instante, desaparezcan todas las llamadas, demandas, retenciones o actuaciones de apremio.
Los efectos sobre una ejecución dependen de quién la tramita, qué crédito se reclama, qué bien está afectado, en qué momento se encuentra el concurso y qué resolución se ha dictado.
Por eso son errores:
- Ignorar una demanda porque “mi abogado ya está con la Segunda Oportunidad”.
- No comunicar una diligencia de embargo.
- Pensar que el banco levantará por sí mismo una retención.
- Prometer al acreedor una fecha o un pago sin coordinación.
- Dejar vencer un plazo confiando en que el juzgado del concurso ya lo sabe.
El abogado del concurso no recibe automáticamente todas las notificaciones que llegan al cliente en otros expedientes. Si recibes una, debes enviarla.
Para conocer cómo actuar cuando la retención afecta a una cuenta, puedes consultar la guía específica sobre embargo de cuenta bancaria. El 6 de octubre se publicará además el artículo de esta serie dedicado a los errores con embargos.
8. Ocultar un problema por miedo o vergüenza
Este es uno de los errores que más margen de reacción elimina.
A veces el cliente descubre una cuenta que no había declarado, recuerda una deuda con un familiar, recibe dinero, utiliza una tarjeta o realiza un pago que no consultó. Sabe que debería comunicarlo, pero espera porque teme que el abogado se enfade o que el procedimiento deje de ser viable.
Esperar no corrige el problema.
Puede hacer que el dato aparezca primero en una consulta registral, un extracto, una alegación de un acreedor o un requerimiento judicial.
La Ley Concursal contempla la revocación de la exoneración si se acredita que el deudor ocultó bienes, derechos o ingresos. También regula determinadas mejoras económicas posteriores, como las procedentes de herencia, legado, donación o juego, cuando concurren los requisitos legales.
No toda omisión material es automáticamente una ocultación deliberada ni produce por sí sola una revocación. Hay que analizar qué ocurrió, cuándo, por qué y cómo se corrigió. Pero cuanto antes se comunique, más opciones existen para documentarlo y actuar correctamente.
La transparencia no consiste en no equivocarse nunca. Consiste en no convertir un error en un secreto.
Si quieres profundizar en este aspecto, puedes leer la importancia de la buena fe en la Ley de Segunda Oportunidad.
9. Incumplir un plan de pagos y esperar a que se arregle solo
El plan de pagos no es una previsión decorativa. Una vez aprobado, debe cumplirse en los términos establecidos mientras no exista una modificación acordada judicialmente.
El problema puede surgir porque:
- Se reduce el salario.
- Termina un contrato.
- Aumentan gastos familiares imprescindibles.
- Aparece una enfermedad.
- La actividad profesional factura menos de lo previsto.
- Se produce un gasto urgente y razonable.
Estas situaciones no significan necesariamente que todo esté perdido. La ley permite solicitar la modificación del plan cuando existe una alteración significativa de la situación económica, aunque limita esta posibilidad a una modificación por esta vía.
Lo peligroso es dejar de pagar, no informar y esperar varios meses.
Los acreedores afectados pueden solicitar la revocación de la exoneración provisional si se incumple el plan. Las consecuencias dependerán del supuesto concreto, pero pueden incluir la resolución del plan y la apertura de la liquidación.
Si prevés que no podrás pagar la siguiente cuota
Comunícalo antes del vencimiento siempre que sea posible y aporta:
- Qué ha cambiado.
- Desde qué fecha.
- Cuánto ingresas ahora.
- Qué gastos imprescindibles han variado.
- Qué documentos lo acreditan.
- Si el problema parece temporal o estable.
Un plan que ya no refleja la realidad debe revisarse; no debe abandonarse en silencio.
10. Qué hacer si ya has cometido uno de estos errores
Lo primero: no intentes corregir una decisión con otra decisión improvisada.
Si ya realizaste un pago, firmaste un acuerdo, omitiste una cuenta, pediste financiación o dejaste pasar un plazo, sigue este protocolo:
Paso 1. Explica el hecho completo
Qué ocurrió, cuándo ocurrió, qué cantidad estaba implicada y quién intervino.
Paso 2. Aporta los documentos
Contrato, justificante, extracto, correo, notificación, conversación o resolución. No edites ni recortes la información relevante.
Paso 3. No hagas un segundo movimiento sin indicación
No devuelvas dinero, canceles una operación, firmes una rectificación o contactes con el acreedor hasta revisar las consecuencias.
Paso 4. Deja que se valore la incidencia
Puede que baste con actualizar información, explicar el contexto o aportar un documento. También puede ser necesario modificar la estrategia o realizar una actuación procesal.
No puedo prometer que cualquier error sea irrelevante. Sí puedo afirmar que conocerlo pronto permite tomar decisiones con más información.
La regla de las 24 horas
Cuando recibas una notificación o conozcas un cambio que pueda afectar a ingresos, patrimonio, acreedores, embargos o plan de pagos, no esperes a la siguiente reunión. Envía un aviso y la documentación completa cuanto antes.
Esta regla es organizativa, no un plazo legal universal. Su finalidad es conservar margen para estudiar cada caso.
11. Cómo organizo el seguimiento en Horizonte Legal
Un expediente ordenado necesita responsabilidades claras.
En Horizonte Legal utilizo el correo electrónico como canal principal para la documentación y las comunicaciones del procedimiento. Las citas se programan cuando necesitamos revisar estrategia, explicar una resolución o tomar una decisión.
WhatsApp puede utilizarse para un aviso breve —por ejemplo, confirmar que se ha enviado una notificación urgente—, pero no sustituye el envío del documento ni una consulta jurídica.
Durante el seguimiento pido al cliente que:
- Mantenga un correo y un teléfono operativos.
- Utilice un asunto identificable al enviar documentación.
- Envíe archivos completos y legibles.
- Indique la fecha de recepción de cualquier notificación.
- Comunique cambios relevantes antes de actuar.
- Reserve las citas necesarias para cuestiones que requieren explicación.
Por mi parte, reviso la documentación, identifico lo que falta, preparo la estrategia, informo de las resoluciones relevantes y explico las actuaciones que deben realizarse dentro del encargo.
La atención es directa conmigo como abogada responsable. No funciona como una gestoría ni como una secretaría personal: las gestiones ajenas al procedimiento o que exijan una actuación independiente se valoran y, cuando corresponda, se contratan por separado.
Esta forma de trabajo no busca llenar al cliente de instrucciones. Busca que cada comunicación deje una trazabilidad clara y que las decisiones importantes no se tomen a ciegas.
Un expediente avanza mejor cuando la información correcta llega por el canal correcto y a tiempo.
HORIZONTE LEGAL · GINA DIAZ
📍 Despacho en Cornellà de Llobregat
Atención presencial para Cornellà, Baix Llobregat y Barcelona.
💻 Segunda Oportunidad online
Estudio y seguimiento de expedientes en toda España.
12. Preguntas frecuentes durante la Ley de Segunda Oportunidad
¿Puedo seguir utilizando mi cuenta bancaria?
No existe una respuesta idéntica para todos los procedimientos. La declaración de concurso, la existencia de administrador concursal, las medidas acordadas y la modalidad elegida pueden afectar a las facultades del deudor. Utiliza las cuentas para la vida ordinaria conforme a las indicaciones recibidas y consulta antes de movimientos extraordinarios.
¿Puedo pagar a uno de mis acreedores durante el procedimiento?
No conviene hacer pagos selectivos o extraordinarios sin consultar. La respuesta depende de la fase, la clase de crédito, el origen del dinero y el posible efecto sobre el resto de acreedores.
¿Puedo pedir un préstamo o utilizar una tarjeta?
No debes asumir que una deuda nueva quedará incluida en el procedimiento. Antes de financiarte, revisa por qué necesitas ese crédito y qué impacto puede tener en la viabilidad económica y en un eventual plan de pagos.
¿Qué pasa si encuentro trabajo o me suben el sueldo?
Debes comunicarlo y aportar la documentación. Puede ser una actualización sin mayor consecuencia o exigir revisar la capacidad de pago y la estrategia, especialmente si existe un plan.
¿Y si pierdo el trabajo o disminuyen mis ingresos?
Comunícalo en cuanto lo sepas. Si existe un plan de pagos, una alteración significativa puede justificar solicitar su modificación. No esperes a acumular incumplimientos.
¿Qué ocurre si recibo una herencia durante o después del procedimiento?
Informa antes de aceptar, repartir o disponer de los bienes. La consecuencia depende del momento y las circunstancias. La Ley Concursal prevé supuestos de revocación vinculados a determinadas mejoras económicas por herencia, legado o donación.
¿Tengo que responder directamente a los acreedores que me llaman?
No necesitas negociar bajo presión. Pide que remitan la propuesta por escrito, no reconozcas importes ni aceptes acuerdos sin revisión y envíala al despacho.
¿Qué hago si recibo una demanda o embargo?
Envía inmediatamente la notificación completa e indica cuándo la recibiste. No des por hecho que el procedimiento concursal ha detenido automáticamente esa actuación.
¿Cuánto puede retrasarse el expediente si falta un documento?
Depende del documento y de la fase. Antes de presentar, puede impedir cerrar la solicitud. Después, un requerimiento judicial puede conceder un plazo muy breve. Por eso es preferible detectar la ausencia durante la preparación.
¿Un error significa que perderé la exoneración?
No necesariamente. Hay que distinguir una falta documental corregible, una decisión que modifica la estrategia y una conducta que puede afectar a la exoneración. Comunicar el hecho completo cuanto antes es el primer paso para valorarlo.
Conclusión: el expediente también se protege durante el procedimiento
La Segunda Oportunidad no termina de prepararse el día en que se presenta la solicitud.
Durante el procedimiento pueden cambiar los ingresos, aparecer una notificación, surgir una propuesta de pago o producirse una alteración patrimonial. Lo importante es que esas novedades no se gestionen de manera aislada.
Para proteger el expediente:
- Mantén actualizada la información.
- Responde a las peticiones dentro de plazo.
- Envía documentos completos.
- Comunica cualquier cambio relevante.
- Consulta antes de pagar, vender, firmar o financiarte.
- Si existe un plan de pagos, no esperes a incumplir para explicar una dificultad.
No se trata de vivir con miedo a equivocarse.
Se trata de conservar margen para decidir correctamente.
Lo que más suele retrasar un expediente no es una pregunta incómoda. Es una información necesaria que llega cuando ya no queda tiempo para prepararla bien.
¿Estás preparando una Segunda Oportunidad y no sabes si una decisión puede afectar al expediente?
En Horizonte Legal realizo una primera valoración gratuita, tanto presencialmente como online. Si el asunto necesita un estudio documental más profundo, te explicaré antes su alcance y el siguiente paso.
Atención directa con Gina Díaz.
Presencial: Cornellà de Llobregat, Barcelona y Baix Llobregat.
Online: resto de España.
BLOQUE DE AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Abogada colegiada en el ICAB con el número 43.399, centrada en Ley de Segunda Oportunidad y en el análisis jurídico de situaciones de endeudamiento de personas físicas y autónomos.
Atención presencial desde el despacho de Horizonte Legal en Cornellà de Llobregat y atención online para clientes de toda España.
Entradas recientes
FUENTES OFICIALES
- • Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el Texto Refundido de la Ley Concursal. En especial, artículos 6 a 11, 134, 135, 493, 498 ter, 499, 499 bis y 499 ter.
- • Ley 16/2022, de 5 de septiembre, de reforma del Texto Refundido de la Ley Concursal. Reforma del régimen de exoneración y del plan de pagos.
Contenido jurídico informativo. La aplicación de la normativa depende de la fase del procedimiento, la modalidad de exoneración, la naturaleza de las deudas, las resoluciones dictadas y las circunstancias concretas de cada persona. Antes de realizar pagos, disponer de bienes, asumir nuevas obligaciones o responder a una notificación, debe revisarse el expediente individual.