LEY DE SEGUNDA OPORTUNIDAD
¿Se pueden cancelar deudas con la Seguridad Social?
Cuánto puede exonerarse y por qué el saldo total no basta en 2026
Sí. Las deudas con la Seguridad Social pueden quedar total o parcialmente afectadas por la exoneración del pasivo insatisfecho cuando se cumplen los requisitos de la Ley de Segunda Oportunidad. Pero el cálculo no debe hacerse directamente sobre el saldo que aparece en un certificado.
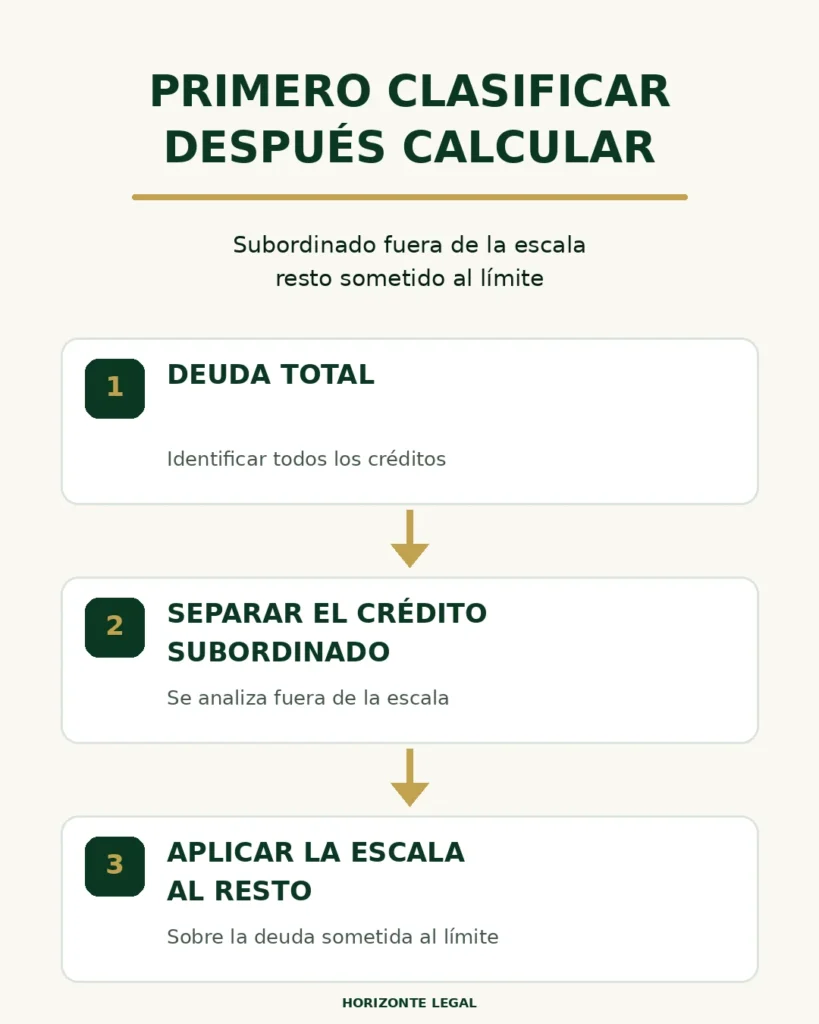
Antes hay que saber de qué está formada la deuda. Los créditos subordinados se separan y se analizan fuera de la escala ordinaria. Después se aplica el límite legal al resto del crédito público. Esta distinción, aclarada por el Tribunal Supremo en 2026, puede cambiar de forma importante el resultado.
La cuestión afecta especialmente a autónomos, antiguos autónomos y administradores a quienes se ha derivado una deuda. En todos esos casos, una cifra global dice cuánto reclama la Tesorería General de la Seguridad Social, pero no permite saber por sí sola cuánto podría exonerarse.
Publicado por Gina Díaz de Horizonte Legal · 13 de octubre 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · Online España
¿Cuánto puede cancelarse?
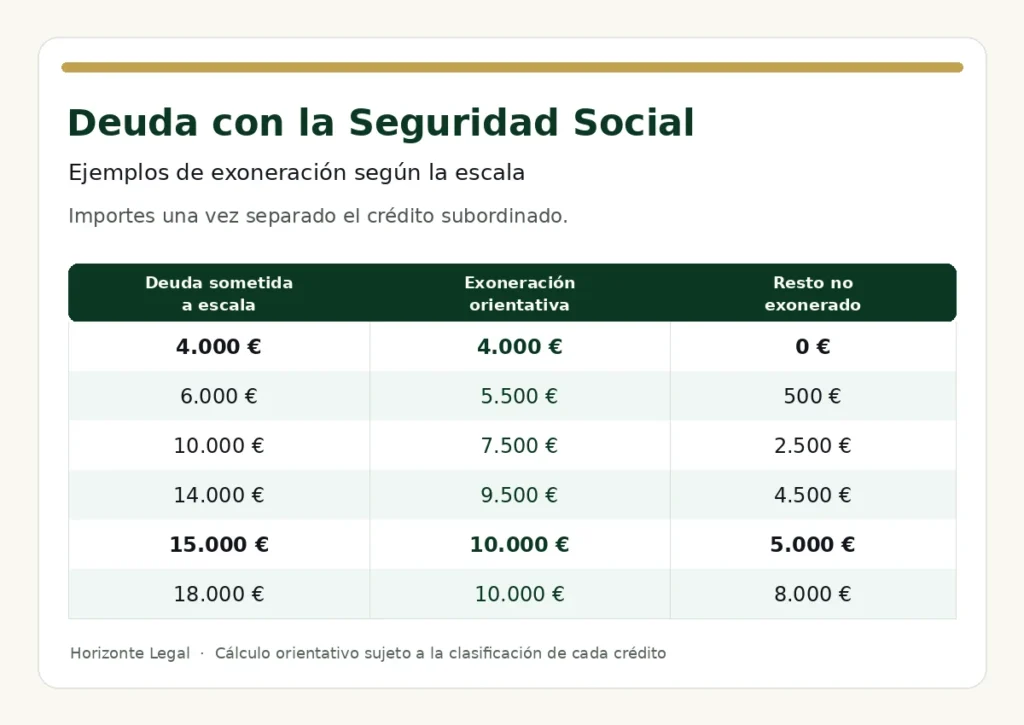
Primero deben separarse los créditos que tengan clasificación subordinada. Sobre la deuda restante sometida a la escala, los primeros 5.000 euros se exoneran íntegramente y, a partir de esa cifra, se exonera el 50 % hasta alcanzar un máximo de 10.000 euros. Si después de clasificar quedan 14.000 euros sometidos a la escala, la exoneración orientativa es de 9.500 euros.
ÍNDICE DEL ARTÍCULO
- 1. Seguridad Social no es lo mismo que Hacienda
- 2. De qué puede estar formada la deuda con la TGSS
- 3. Primero se separa el crédito subordinado
- 4. Después se aplica la escala ordinaria
- 5. Cuándo puede haber problemas
- 6. Qué ocurre si existe apremio, embargo o aplazamiento
- 7. Autónomos y nueva deuda
- 8. Documentación necesaria
- 9. Cómo trabajo estos expedientes
- 10. Preguntas frecuentes
1.- Seguridad Social no es lo mismo que Hacienda
La Agencia Estatal de Administración Tributaria y la Tesorería General de la Seguridad Social son acreedores públicos distintos. La AEAT recauda impuestos y otras deudas tributarias. La TGSS recauda cuotas, cotizaciones y otros recursos del sistema de Seguridad Social.
La diferencia no es solo administrativa. Cada organismo genera sus propios certificados, reclamaciones, providencias de apremio, embargos, sanciones y resoluciones de derivación. Además, desde la doctrina del Tribunal Supremo de 2026, la escala se aplica de forma individualizada a cada acreedor público.
Si también tienes deuda tributaria, en la guía para cancelar deudas con Hacienda explico sus particularidades. Aquí nos centraremos exclusivamente en la TGSS.
2.- De qué puede estar formada una deuda con la TGSS
Una deuda con la Seguridad Social puede proceder de cuotas de autónomos, diferencias de cotización, responsabilidades derivadas, sanciones, aplazamientos incumplidos u otros conceptos recaudados por la TGSS. Con el paso del tiempo pueden añadirse recargos e intereses.
Por eso no trabajo únicamente con el total pendiente. Para estudiar el expediente hay que identificar, en la medida en que la documentación lo permita:
- el periodo al que corresponde cada deuda;
- el origen y el concepto reclamado;
- el principal, los recargos, los intereses y las sanciones;
- la existencia de una derivación de responsabilidad;
- la fase recaudatoria y los embargos practicados;
- los pagos, aplazamientos y posibles incidencias.
Un certificado actualizado es un buen punto de partida, pero no sustituye las resoluciones que explican cómo se ha formado la deuda.
3.- Primero se separa el crédito subordinado
El artículo 281 de la Ley Concursal clasifica como subordinados, entre otros, los créditos por recargos e intereses de cualquier clase y los créditos por multas y demás sanciones pecuniarias. Sin embargo, no basta con leer el nombre del concepto: hay que comprobar la resolución, la naturaleza del crédito y si existe alguna exclusión legal específica.
La Sentencia del Tribunal Supremo 260/2026, de 18 de febrero, declaró que el tratamiento reforzado del crédito público puede justificarse para los créditos ordinarios y privilegiados, pero no para los subordinados. En consecuencia, los créditos públicos subordinados quedan afectados por la exoneración y se extraen antes de aplicar los límites del artículo 489.1.5.º de la Ley Concursal.
Esto no convierte automáticamente cualquier recargo o sanción en deuda cancelable. Las sanciones administrativas muy graves tienen un régimen específico y pueden afectar tanto al acceso a la exoneración como a su alcance. La clasificación debe defenderse sobre documentos concretos.
4.- Después se aplica la escala ordinaria
Una vez separado el crédito subordinado, la escala se aplica sobre el resto de la deuda pública de la TGSS:
- hasta 5.000 euros, la exoneración es íntegra;
- sobre la cantidad que exceda de 5.000 euros, se exonera el 50 %;
- la suma exonerada mediante esta escala no puede superar 10.000 euros.
El máximo de 10.000 euros se alcanza cuando la deuda sometida a la escala llega a 15.000 euros. A partir de ahí, la escala ordinaria ya no aumenta, aunque el resultado total del expediente sí puede ser superior si existen créditos subordinados exonerables.
Los importes siguientes se refieren únicamente a la deuda que queda sometida a la escala después de separar el crédito subordinado.
Ejemplo completo
Imaginemos una deuda total con la TGSS de 18.000 euros. Si 4.000 euros reciben correctamente la clasificación de subordinados, esos 4.000 euros se analizan fuera del límite. Sobre los 14.000 euros restantes se aplica la escala: 5.000 euros íntegros más el 50 % de los 9.000 euros restantes, es decir, 9.500 euros. La exoneración total orientativa sería de 13.500 euros y quedarían 4.500 euros no exonerados.
El ejemplo es matemático y presupone una clasificación concreta. La resolución judicial debe identificar los créditos afectados. Además, la exoneración de crédito público solo opera en la primera exoneración del deudor.
5.- Cuándo puede haber problemas
Tener deuda con la Seguridad Social no impide por sí solo acceder a la Segunda Oportunidad. Hay, sin embargo, antecedentes que deben revisarse antes de presentar el procedimiento:
- sanciones firmes, especialmente por infracciones muy graves o determinadas infracciones graves;
- condenas por delitos contra la Hacienda Pública o la Seguridad Social;
- acuerdos de derivación de responsabilidad;
- una exoneración anterior;
- falta de información sobre el origen de la deuda o sobre otros acreedores;
- continuar generando cuotas que tampoco pueden pagarse.
Una derivación de responsabilidad no equivale automáticamente a fraude. La Sentencia del Tribunal Supremo 263/2026 aclaró que, mientras no se acredite una conducta fraudulenta equiparable a una infracción muy grave, la mera derivación no justifica por sí sola excluir al deudor de la exoneración.
Tampoco toda sanción produce el mismo efecto. Importan su calificación, firmeza, importe, fecha y fundamento. Por eso una resolución sancionadora no debe resumirse como una simple línea dentro del saldo total.
¿Solo tienes un certificado con el saldo total?
En una primera valoración puedo indicarte qué documentos faltan para saber si el caso necesita un análisis completo. La atención es directa conmigo, presencialmente en Cornellà de Llobregat o por vía online desde cualquier punto de España.
6.- Qué ocurre si existe apremio, embargo o aplazamiento
Una providencia de apremio indica que la deuda ha entrado en vía ejecutiva. Una diligencia de embargo identifica una actuación concreta sobre una cuenta, un ingreso o un bien. Ninguno de esos documentos impide automáticamente estudiar la Segunda Oportunidad, pero sí modifica la urgencia y la estrategia.
La mera preparación o presentación del expediente no paraliza por sí sola todas las actuaciones. Hay que comprobar qué resolución judicial existe, cuándo produce efectos y qué tipo de ejecución está en marcha. Si el problema es temporal y la deuda resulta asumible, puede tener sentido valorar un aplazamiento. Si existen varios acreedores, embargos o una incapacidad estable de pago, conviene estudiar la insolvencia de forma global.
Si la TGSS ya ha retenido dinero en una cuenta, consulta también la guía sobre embargo de cuenta bancaria y conserva la diligencia completa.
7.- Autónomos y nueva deuda
Los autónomos y antiguos autónomos pueden solicitar la Segunda Oportunidad si existe insolvencia y se cumplen los requisitos legales. En estos expedientes es frecuente que la deuda con la TGSS conviva con Hacienda, préstamos, tarjetas, proveedores o avales.
Si la actividad continúa, no basta con resolver la deuda histórica. Hay que comprobar si los ingresos actuales permiten pagar las nuevas cuotas y sostener los gastos básicos. Un procedimiento no puede construir una segunda oportunidad duradera mientras se sigue generando deuda que tampoco podrá atenderse.
8.- Documentación necesaria para revisar el expediente
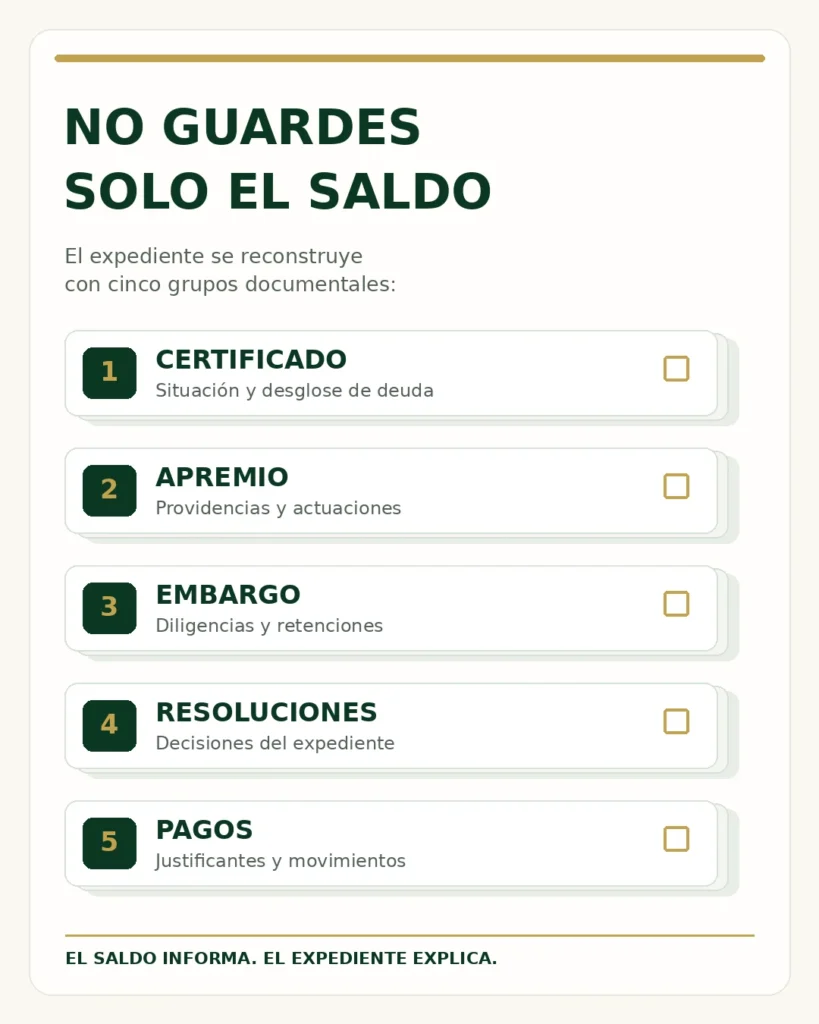
Para una primera revisión no necesitas reunir todos los documentos imaginables, pero sí conviene conservar el expediente y no únicamente una captura del saldo:
- certificado o informe actualizado de deuda;
- relación por periodos y conceptos, cuando esté disponible;
- reclamaciones de deuda y providencias de apremio;
- diligencias de embargo;
- resoluciones sancionadoras o de derivación;
- solicitudes, calendarios y resoluciones de aplazamiento;
- justificantes de pago y notificaciones electrónicas completas;
- relación de los demás acreedores, ingresos, gastos y patrimonio.
La TGSS permite consultar deudas y obtener recibos a través de sus servicios electrónicos. Esa consulta ayuda a situar el saldo, pero la cronología y las resoluciones son las que permiten comprender el expediente.
9.- Cómo trabajo los expedientes con deuda de Seguridad Social
Cuando reviso un expediente con deuda ante la TGSS, no empiezo prometiendo una cifra de cancelación. Primero sitúo la insolvencia y compruebo si existe algún riesgo de acceso a la exoneración. Después ordeno acreedores, periodos, conceptos y resoluciones; separo el crédito subordinado; aplico la escala al resto; y valoro qué ocurriría con la cantidad no exonerada.
La primera valoración es gratuita y sirve para determinar si el caso puede tener recorrido y qué documentación falta. Si el asunto requiere un diagnóstico documental completo, explico antes el alcance, el precio y las condiciones del trabajo.
La atención es directa conmigo como abogada responsable. Puedes acudir al despacho de Horizonte Legal en Cornellà de Llobregat, con atención presencial para Cornellà, Baix Llobregat y Barcelona, o realizar el estudio online desde cualquier provincia de España.
10.- Preguntas frecuentes
1.- ¿Se pueden cancelar deudas con la Seguridad Social?
Sí. Pueden quedar total o parcialmente exoneradas dentro de la Segunda Oportunidad si se cumplen los requisitos y se identifica correctamente cada crédito.
2.- ¿Cuánto se exonera si la deuda sometida a la escala es de 14.000 euros?
La exoneración orientativa es de 9.500 euros: los primeros 5.000 euros íntegros y el 50 % de los 9.000 euros restantes.
3.- ¿El límite máximo siempre es de 10.000 euros?
Ese es el máximo de la escala ordinaria por acreedor público. Los créditos subordinados exonerables se analizan fuera de ese límite, por lo que el resultado total puede ser superior.
4.- ¿Los recargos e intereses se cuentan dentro de la escala?
Primero debe comprobarse su clasificación. La Ley Concursal clasifica como subordinados los recargos e intereses, y el Tribunal Supremo ha declarado que el límite del artículo 489.1.5.º no se aplica a los créditos públicos subordinados.
5.- ¿Hacienda y Seguridad Social se calculan conjuntamente?
No. Son acreedores distintos y la escala se aplica de forma individualizada a cada uno, después de identificar y clasificar sus créditos.
6.- ¿Una derivación de responsabilidad impide la exoneración?
No automáticamente. Debe revisarse la conducta que fundamenta la derivación y si existe fraude acreditado equiparable a una infracción muy grave.
7.- ¿Puede acogerse un autónomo con deuda de cuotas?
Sí, siempre que exista insolvencia y se cumplan los requisitos. Si sigue de alta, también hay que comprobar que puede atender las cuotas futuras.
8.- ¿Puede estudiarse el caso completamente online?
Sí. La documentación y la preparación del expediente pueden revisarse online desde cualquier punto de España. El procedimiento se presentará ante el órgano territorialmente competente.
Conclusión: la cifra final empieza por la clasificación
La deuda con la Seguridad Social no es intocable, pero tampoco puede calcularse con una regla aplicada al saldo total. Primero hay que identificar qué conceptos son subordinados y cuáles quedan sometidos a la escala. Después se revisan las sanciones, las derivaciones, la vía de apremio, los aplazamientos y la situación económica completa.
La respuesta útil no es una promesa de cancelar una cantidad fija. Es un cálculo documentado que permita saber qué podría exonerarse, qué seguiría pendiente y si la Segunda Oportunidad ofrece una solución viable para recuperar la estabilidad.
¿Tienes deuda con la Seguridad Social y no sabes qué parte podría exonerarse?
En Horizonte Legal realizo una primera valoración gratuita para situar tu caso y determinar qué documentación falta antes de decidir si conviene abrir un estudio completo de Segunda Oportunidad.
Atención directa con Gina Díaz
📍 Presencial con cita previa en Cornellà de Llobregat para Cornellà, Baix Llobregat y Barcelona.
💻 Atención online en toda España.
BLOQUE DE AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Abogada colegiada en el ICAB con el número 43.399, centrada en Ley de Segunda Oportunidad y en el análisis jurídico de situaciones de endeudamiento e insolvencia de personas físicas y autónomos.
Atención presencial desde el despacho de Horizonte Legal en Cornellà de Llobregat y atención online para clientes de toda España.
FUENTES OFICIALES
- Texto Refundido de la Ley Concursal artículos 281, 486, 487, 489 y 490
- Ley 16/2022 de reforma del Texto Refundido de la Ley Concursal
- Tribunal Supremo Sentencia 260/2026 de 18 de febrero ECLI:ES:TS:2026:436
- Tribunal Supremo Sentencias 259/2026, 261/2026, 262/2026 y 263/2026 de 18 de febrero
- Consejo General del Poder Judicial nota sobre limitaciones y exclusiones a la exoneración
- Seguridad Social consulta de deudas y obtención de recibos
- Seguridad Social aplazamientos de deudas
- Seguridad Social recaudación por vía ejecutiva
Contenido jurídico informativo. La solución aplicable depende del origen y la clasificación de cada crédito, de las resoluciones administrativas, de la situación económica global y de los requisitos de acceso a la exoneración. Este contenido no sustituye la revisión individual del expediente.