deudas y embargos
Errores si te han embargado:
Qué no hacer para no perder opciones
Cuando una persona me dice:
“Me han embargado”.
Todavía no tengo la información necesaria para decirle qué debe hacer.
Puede tratarse de una retención en una cuenta bancaria, un descuento mensual en la nómina, una devolución tributaria retenida, un vehículo, un inmueble o un crédito que esa persona tiene frente a un tercero.
También puede proceder de un juzgado, Hacienda, la Seguridad Social, un ayuntamiento u otro organismo con facultades recaudatorias.
El embargo es una actuación concreta dentro de un procedimiento. No es el nombre de la deuda ni explica, por sí solo, qué margen existe.
Por eso, buena parte de los errores no se comete antes del embargo, sino inmediatamente después:
- Se llama únicamente al banco.
- Se envía una captura de pantalla en lugar de la diligencia.
- Se mueve el dinero sin comprender el alcance de la orden.
- Se confía en que presentar la Segunda Oportunidad lo detendrá todo.
- Se deja pasar el plazo porque “el abogado ya conoce el expediente”.
- O se intenta solucionar una retención concreta sin revisar el resto de las deudas.
En este artículo no voy a repetir cuánto pueden embargarte de la nómina ni cómo funciona una retención bancaria. Para esas dudas puedes consultar las guías específicas sobre embargo de nómina y embargo de cuenta bancaria.
Aquí veremos algo diferente: qué no conviene hacer cuando el embargo ya ha aparecido y todavía necesitas proteger tus opciones.
Publicado por Gina Díaz de Horizonte Legal · 6 de octubre 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona
¿Qué es lo primero que debes hacer si te han embargado?
No muevas dinero para intentar esquivar la orden ni respondas solo a partir de lo que ves en el banco. Descarga la diligencia o resolución completa, identifica quién la ha dictado, por qué deuda, qué bien afecta y cuándo se notificó. Conserva los extractos, nóminas y justificantes relacionados. Con esos datos podrá valorarse si el embargo está correctamente aplicado, si existe una actuación concreta o si revela una insolvencia más amplia.
ÍNDICE DEL ARTÍCULO
- 1. Quedarte con la frase “me han embargado”.
- 2. Reclamar únicamente al banco o a la empresa.
- 3. Tratar igual un embargo judicial y uno administrativo.
- 4. Enviar una captura en lugar del documento completo.
- 5. Pensar que el origen protegido del dinero es evidente.
- 6. Confundir el límite salarial con la protección de todo el saldo.
- 6. Confundir el límite salarial con la protección de todo el saldo.
- 8. Pagar deprisa sin conocer el importe actualizado.
- 9. Dejar para después los fondos de cotitulares o terceros.
- 10. Creer que la Segunda Oportunidad levanta automáticamente el embargo.
- 11. No comunicar una nueva diligencia durante el procedimiento.
- 12. Tratar el embargo como un problema aislado.
- 12. Qué hacer si ya has cometido uno de estos errores.
- 13. Qué hacer si ya has cometido uno de estos errores.
- 14. Cómo trabajo los asuntos en los que ya existe un embargo.
- 15. Preguntas frecuentes.
1. Quedarte con la frase “me han embargado”
La palabra embargo describe una actuación, pero no permite saber qué ha ocurrido.
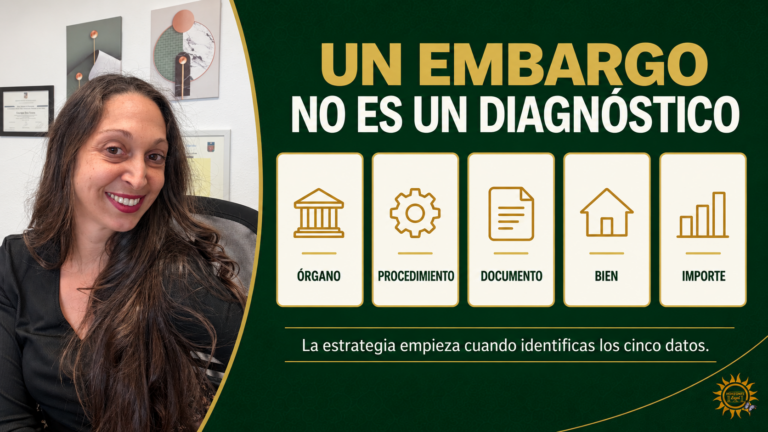
Antes de decidir hay que identificar cinco datos:
- Quién ordena: juzgado, Agencia Tributaria, Seguridad Social, ayuntamiento u otro organismo.
- En qué procedimiento: ejecución judicial, apremio administrativo, medida cautelar u otra actuación.
- Qué documento existe y cuándo se notificó: diligencia, decreto, resolución, oficio al pagador o anotación registral.
- Qué bien o derecho se ha trabado: cuenta, nómina, pensión, devolución, crédito, vehículo o inmueble.
- Qué importe y qué deuda se ejecutan: principal, intereses, recargos, costas y pagos ya realizados.
Sin esos datos es fácil mezclar situaciones distintas.
No es lo mismo que el banco muestre una cantidad retenida que haber recibido una diligencia sobre un inmueble. Tampoco es lo mismo un embargo para cobrar una deuda tributaria que una ejecución judicial derivada de un monitorio.
La pregunta correcta no es solo:
“¿Cómo paro el embargo?”
Antes hay que preguntar:
“¿Qué actuación concreta tengo delante?”
1. Quedarte con la frase “me han embargado”
Cuando la cuenta aparece bloqueada, la primera reacción suele ser llamar al banco.
Cuando la nómina llega con una retención, puede ser dirigirse a recursos humanos o a la gestoría de la empresa.
Pedir información es razonable. Lo que no conviene es tratar al banco o al pagador como si hubieran creado la deuda o pudieran dejar de cumplir unilateralmente la orden.
Normalmente actúan como terceros obligados a ejecutar una diligencia recibida.
El banco puede facilitar la referencia, la fecha de la traba y el organismo ordenante. La empresa puede entregar información sobre el oficio y el cálculo aplicado. Pero la actuación jurídica suele dirigirse al órgano que ordenó el embargo o al procedimiento del que procede.
Quedarse discutiendo con el intermediario consume tiempo y no reconstruye:
- El origen de la deuda.
- Las notificaciones anteriores.
- El importe todavía pendiente.
- La fase de la ejecución.
- Los motivos de oposición disponibles.
- La existencia de otras trabas.
No confundas a quien ejecuta materialmente la orden con quien dirige el procedimiento.
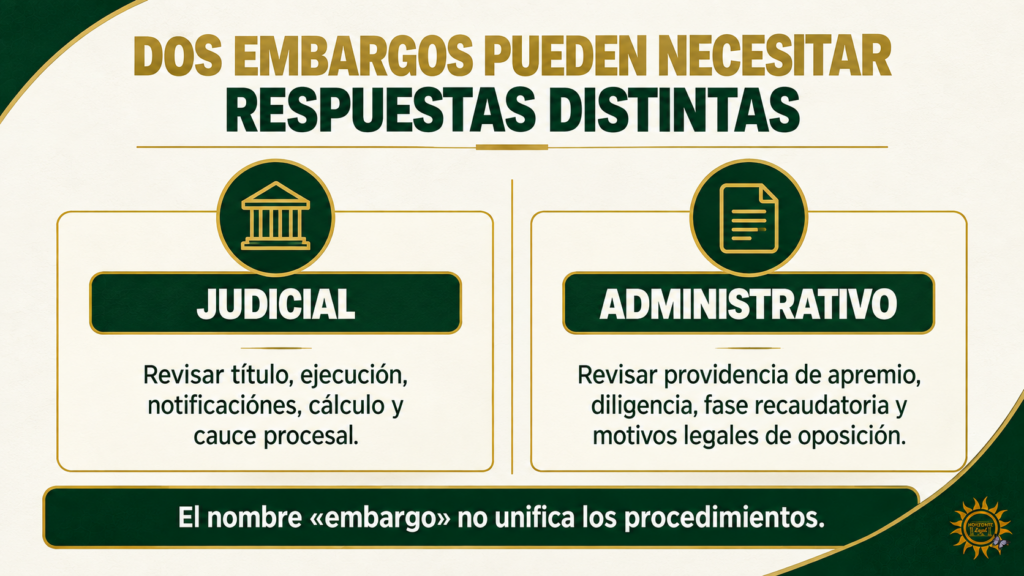
3. Tratar igual un embargo judicial y uno administrativo
Cuando la cuenta aparece bloqueada, la primera reacción suele ser llamar al banco.
Cuando la nómina llega con una retención, puede ser dirigirse a recursos humanos o a la gestoría de la empresa.
Pedir información es razonable. Lo que no conviene es tratar al banco o al pagador como si hubieran creado la deuda o pudieran dejar de cumplir unilateralmente la orden.
Normalmente actúan como terceros obligados a ejecutar una diligencia recibida.
El banco puede facilitar la referencia, la fecha de la traba y el organismo ordenante. La empresa puede entregar información sobre el oficio y el cálculo aplicado. Pero la actuación jurídica suele dirigirse al órgano que ordenó el embargo o al procedimiento del que procede.
Quedarse discutiendo con el intermediario consume tiempo y no reconstruye:
- El origen de la deuda.
- Las notificaciones anteriores.
- El importe todavía pendiente.
- La fase de la ejecución.
- Los motivos de oposición disponibles.
- La existencia de otras trabas.
No confundas a quien ejecuta materialmente la orden con quien dirige el procedimiento.
4. Enviar una captura en lugar del documento completo
Una captura de la aplicación bancaria puede demostrar que existe una retención.
No suele explicar:
- Quién la ha ordenado.
- Qué número de expediente tiene.
- Qué deuda se ejecuta.
- Cuándo se notificó.
- Qué cantidad total se reclama.
- Qué recursos o actuaciones aparecen en el pie del documento.
Lo mismo ocurre con una fotografía de la primera página o un audio que dice:
“Me han quitado 600 euros”.
Para revisar el asunto conviene enviar:
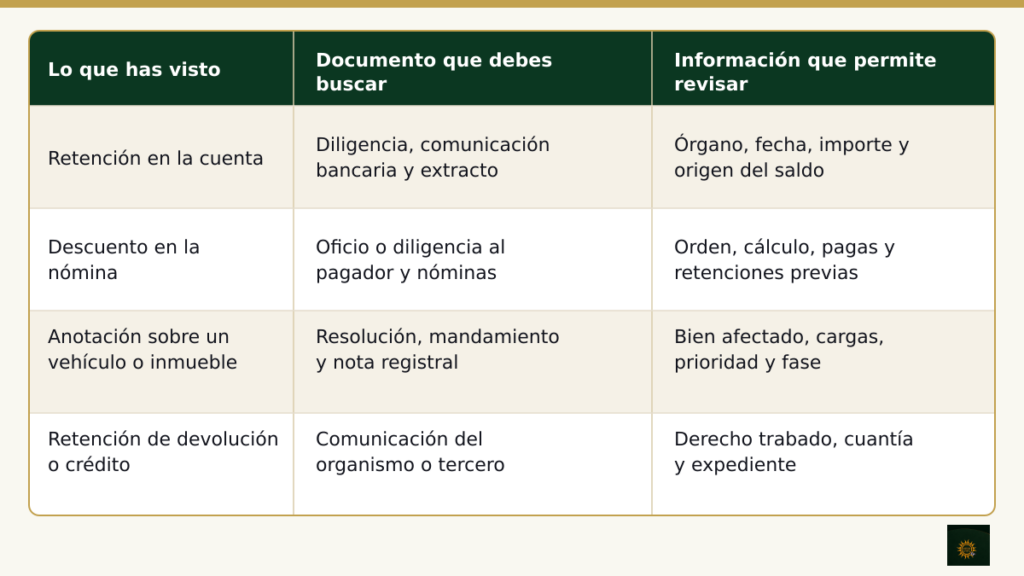
Anota también la fecha en la que accediste a la notificación.
Si existe un plazo próximo, indícalo en el asunto del correo. WhatsApp puede servir para avisar de que has enviado documentación urgente, pero no sustituye al expediente.
Un buen diagnóstico empieza con el documento completo, no con el efecto que aparece en la pantalla.
5. Pensar que el origen protegido del dinero es evidente
Cuando se embarga una cuenta en la que se cobra una nómina o pensión, muchas personas dicen:
“Ese dinero no podían tocarlo porque era mi sueldo”.
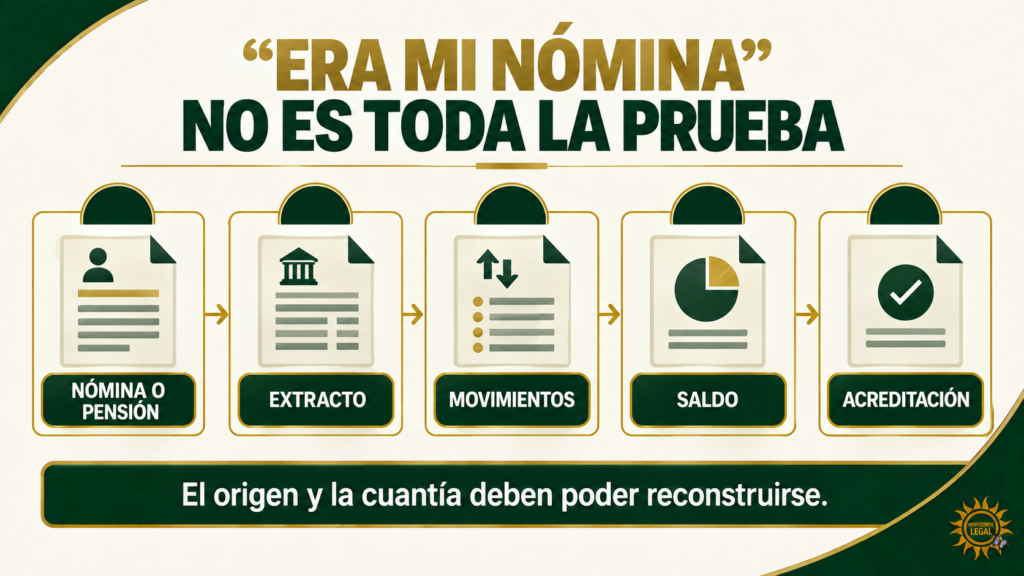
La afirmación puede tener fundamento, pero debe acreditarse.
El criterio del Tribunal Económico-Administrativo Central de 30 de abril de 2026 reconoce que el saldo correspondiente a cantidades salariales o de pensión inembargables no pierde automáticamente esa condición por no haberse gastado dentro del mes.
Pero el mismo criterio exige que la persona afectada pueda identificar y delimitar temporal y cuantitativamente los fondos protegidos.
En la práctica, conviene reunir:
- Extractos completos, no solo el saldo final.
- Nóminas o justificantes de pensión.
- Fecha e importe de cada ingreso.
- Transferencias entre cuentas propias.
- Retenciones salariales que ya se hayan aplicado.
- Otros ingresos que hayan entrado en la misma cuenta.
- Gastos y movimientos necesarios para reconstruir el saldo.
El análisis se complica si la cuenta mezcla nómina, Bizum, ingresos en efectivo, transferencias familiares, ventas o cobros profesionales.
No porque todo pase a ser embargable, sino porque hay que separar los orígenes y probar qué cantidad se corresponde con el ingreso protegido.
Ejemplo práctico
Una persona cobra la pensión en una cuenta, transfiere parte a otra para pagar recibos y después se embarga el saldo de la segunda.
No basta con enseñar el último movimiento.
Hay que conectar las dos cuentas, el ingreso original, las transferencias y el importe que todavía conserva naturaleza protegida.
La protección jurídica necesita una trazabilidad documental.
6. Confundir el límite salarial con la protección de todo el saldo
El artículo 607 de la Ley de Enjuiciamiento Civil protege salarios, sueldos y pensiones dentro de determinados límites.
Eso no significa que cualquier cuenta con un saldo inferior al Salario Mínimo Interprofesional quede automáticamente fuera de todo embargo.
La cifra que aparece en la aplicación bancaria no explica por sí sola de dónde procede el dinero.
Tampoco todo ingreso es salario o pensión:
- Una devolución tributaria tiene otra naturaleza.
- Una transferencia de un familiar debe justificarse.
- Un pago por venta de un bien no se convierte en nómina.
- Los cobros de una actividad profesional requieren su propio análisis.
- En deudas por alimentos pueden existir reglas especiales.
El error consiste en utilizar el SMI como si fuera un saldo universalmente blindado.
La pregunta correcta es:
“¿Qué parte concreta del dinero está legalmente protegida y puedo demostrarlo?”
Para conocer el cálculo salarial, las pagas extraordinarias y los distintos tramos, consulta la guía específica sobre cuánto pueden embargarte de la nómina.
7. Mover dinero o bienes para intentar esquivar la traba
Abrir una cuenta bancaria no es ilegal por sí mismo.
Otra cuestión distinta es trasladar dinero o poner bienes a nombre de familiares con la finalidad de impedir una actuación de embargo que ya se conoce.
Además de no extinguir la deuda, ese comportamiento puede crear problemas jurídicos adicionales.
En el ámbito tributario, la Ley General Tributaria contempla supuestos de responsabilidad para quienes causen o colaboren en la ocultación o transmisión de bienes con la finalidad de impedir la actuación recaudatoria, así como para quienes incumplan o ayuden a levantar bienes afectados por una orden de embargo.
En una ejecución judicial, el requerimiento de manifestación de bienes también debe atenderse con veracidad.
Por eso no conviene:
- Vaciar cuentas en cuanto llega la notificación.
- Utilizar una cuenta de un familiar como si el dinero dejara de ser propio.
- Simular ventas o donaciones.
- Ocultar bienes en el cuestionario de Segunda Oportunidad.
- Dar instrucciones a terceros para que ignoren una diligencia.
Si necesitas reorganizar la operativa bancaria porque una cuenta ha quedado afectada, primero analiza qué orden existe, qué dinero está retenido y cómo debe actuarse legalmente.
Proteger tus derechos no es ocultar el patrimonio. Es documentar, alegar y utilizar el cauce adecuado.
8. Pagar deprisa sin conocer el importe actualizado
La urgencia puede empujar a pedir dinero a un familiar, utilizar una tarjeta o pagar la cifra que aparece en una carta antigua.
Antes conviene solicitar o reconstruir el importe actualizado.
Una ejecución puede incluir:
- Principal
- Intereses
- Recargos
- Costas
- Cantidades ya retenidas.
- Pagos que todavía no se han imputado.
- Otras diligencias sobre la misma deuda.
Pagar una cifra parcial no garantiza que el embargo se levante.
También puede ocurrir que una cantidad ya esté retenida, pero todavía no se haya aplicado definitivamente al expediente. Retención, ingreso al órgano y extinción de la deuda no deben darse por equivalentes sin comprobación.
Antes de financiar el pago, pregunta:
- ¿Cuál es el saldo exacto pendiente?
- ¿Qué cantidad está retenida?
- ¿Se ejecutan otras trabas por la misma deuda?
- ¿Qué sucede con intereses y costas?
- ¿El pago resuelve la deuda o solo una actuación?
- ¿Podrás devolver la nueva financiación?
Un pago puntual puede ser razonable si resuelve realmente el problema y existe capacidad económica.
El error aparece cuando se utiliza más deuda para levantar un embargo y la insolvencia continúa intacta.
¿El embargo es solo una actuación o forma parte de un problema mayor?
Antes de financiar un pago o aceptar una cuota, conviene revisar el expediente, el importe actualizado y el resto de tus acreedores.
9. Dejar para después los fondos de cotitulares o terceros
Si la cuenta está compartida con tu pareja, un familiar u otra persona, no presupongas que el banco o el órgano ejecutante conocerán automáticamente a quién pertenece cada euro.
En el embargo tributario de cuentas con varios titulares se presume, con carácter general, una división por partes iguales, salvo que se pruebe una titularidad material diferente.
Si una parte del saldo pertenece realmente a otra persona, conviene reunir cuanto antes:
- Nóminas e ingresos de cada titular.
- Extractos completos.
- Transferencias entre cuentas.
- Justificantes de aportaciones.
- Recibos atendidos para cada persona.
- Documentos que expliquen la propiedad real de los fondos.
Esperar hasta que el dinero se haya aplicado dificulta la reconstrucción y puede reducir el margen temporal.
En los embargos judiciales también existen cauces específicos cuando se han trabado bienes que pertenecen a un tercero. No debe improvisarse una declaración privada ni suponer que la cotitularidad resolverá el problema por sí sola.
La guía sobre embargo de cuenta bancaria desarrolla con más detalle esta situación.
10. Creer que la Segunda Oportunidad levanta automáticamente el embargo
Solicitar información, contratar a un abogado o preparar documentos no produce por sí solo efectos sobre las ejecuciones.
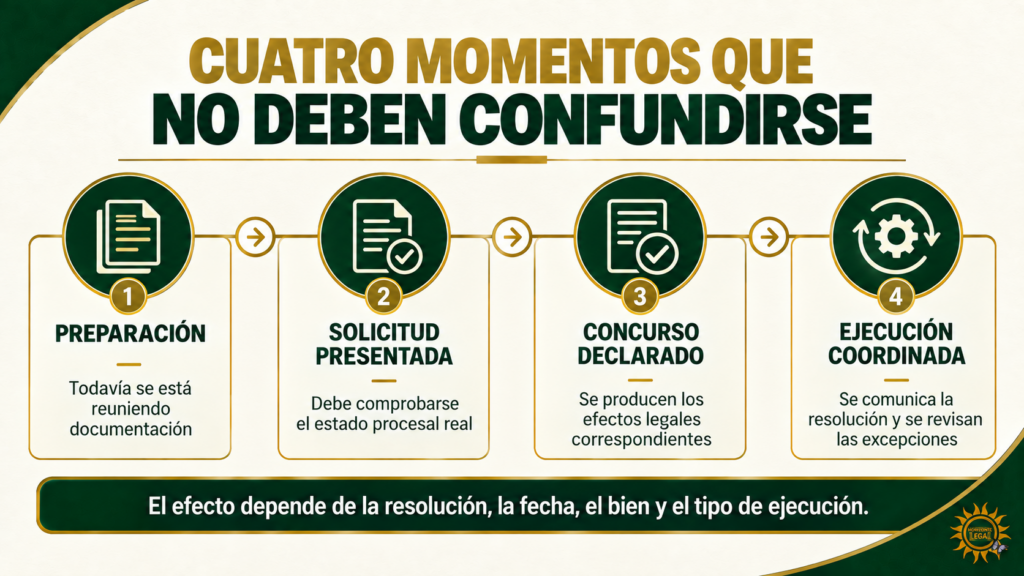
Tampoco son idénticos estos momentos:
- Preparar el expediente.
- Presentar la solicitud.
- Obtener la declaración de concurso.
- Comunicar la resolución al órgano que tramita la ejecución.
- Analizar si concurre alguna excepción legal.
Los artículos 142 y 143 del Texto Refundido de la Ley Concursal regulan, desde la declaración de concurso, la prohibición de iniciar determinadas ejecuciones y la suspensión de las que estén en tramitación contra bienes o derechos de la masa activa.
Pero la propia ley contiene excepciones. Entre ellas, pueden continuar determinadas ejecuciones laborales o administrativas cuando la traba sea anterior y exista resolución del juez del concurso que declare que el bien no es necesario para la continuidad de la actividad.
Por eso es arriesgado afirmar:
“Como ya he pedido la Segunda Oportunidad, el banco o la empresa deben dejar de retener”.
Hay que comprobar:
- Qué resolución judicial se ha dictado.
- Desde qué fecha produce efectos.
- Qué tipo de ejecución existe.
- Cuándo se trabó el bien.
- Si se ha comunicado al órgano correspondiente.
- Si el bien o derecho pertenece a la masa activa.
- Si concurre una excepción.
11. No comunicar una nueva diligencia durante el procedimiento
El abogado no recibe automáticamente todo lo que llega al cliente.
El juzgado concursal tampoco conoce por sí solo cada retención que aparece en una cuenta o cada comunicación dirigida al empleador.
Si estás preparando o tramitando una Segunda Oportunidad y recibes:
- Una providencia de apremio.
- Una diligencia de embargo.
- Un oficio a la empresa.
- Una retención bancaria.
- Una anotación sobre un vehículo o inmueble.
- Una comunicación de subasta.
No esperes a la siguiente reunión periódica.
Descarga el documento completo, anota la fecha de acceso y envíalo por el canal previsto.
También debes comunicar:
- Cambios de empleo.
- Nuevas cuentas.
- Cobro de atrasos o pagas extraordinarias.
- Devoluciones tributarias.
- Ingresos extraordinarios.
- Nuevas deudas o procedimientos.
No se trata de enviar cada movimiento cotidiano. Se trata de informar de aquello que puede cambiar el inventario, la capacidad de pago o la coordinación de las ejecuciones.
Un expediente bien preparado puede complicarse si el embargo nuevo se conoce cuando el plazo ya ha pasado.
12. Tratar el embargo como un problema aislado
Un embargo puede proceder de una deuda puntual y asumible.
Pero también puede ser la señal visible de una insolvencia que ya afecta a varias áreas:
- Nómina reducida cada mes.
- Saldo bancario retenido.
- Tarjetas utilizadas para gastos básicos.
- Deuda con Hacienda o Seguridad Social.
- Préstamos impagados.
- Monitorios y ejecuciones.
- Recibos devueltos.
- Necesidad de pedir dinero para llegar a fin de mes.
Si solo se intenta liberar una cuenta, el siguiente acreedor puede actuar después.
Si solo se revisa el cálculo de la nómina, la deuda puede mantenerse durante años.
Si se obtiene un préstamo para levantar la traba, cambia el acreedor pero no la capacidad de pago.
La pregunta que conviene hacerse es:
“Si este embargo desapareciera hoy, ¿volvería a ser solvente?”
Si la respuesta es no, el asunto necesita una visión global.
Eso no significa que toda persona embargada deba solicitar la Segunda Oportunidad.
Significa que el embargo no debe ocultar el diagnóstico económico.
13. Qué hacer si ya has cometido uno de estos errores
Un embargo puede proceder de una deuda puntual y asumible.
Pero también puede ser la señal visible de una insolvencia que ya afecta a varias áreas:
- Nómina reducida cada mes.
- Saldo bancario retenido.
- Tarjetas utilizadas para gastos básicos.
- Deuda con Hacienda o Seguridad Social.
- Préstamos impagados.
- Monitorios y ejecuciones.
- Recibos devueltos.
- Necesidad de pedir dinero para llegar a fin de mes.
Si solo se intenta liberar una cuenta, el siguiente acreedor puede actuar después.
Si solo se revisa el cálculo de la nómina, la deuda puede mantenerse durante años.
Si se obtiene un préstamo para levantar la traba, cambia el acreedor pero no la capacidad de pago.
La pregunta que conviene hacerse es:
“Si este embargo desapareciera hoy, ¿volvería a ser solvente?”
Si la respuesta es no, el asunto necesita una visión global.
Eso no significa que toda persona embargada deba solicitar la Segunda Oportunidad.
Significa que el embargo no debe ocultar el diagnóstico económico.
Documentación mínima para una primera revisión
- Diligencia o resolución completa.
- Fecha de notificación o acceso.
- Documento del que nace la deuda.
- Extractos y nóminas si se ha embargado dinero.
- Importe retenido y saldo pendiente.
- Lista de otros acreedores y procedimientos.
No sustituyas los documentos por un relato. El relato ayuda a comprender; el expediente permite actuar.
14. Cómo trabajo los asuntos en los que ya existe un embargo
Cuando una persona llega a Horizonte Legal con un embargo, no empiezo prometiendo que se levantará.
Primero reviso:
- Quién lo ha ordenado.
- Qué procedimiento existe.
- Qué documento se ha notificado.
- Qué deuda e importe se ejecutan.
- Qué bien o derecho está afectado.
- Si existen cantidades legalmente protegidas.
- Qué pruebas pueden acreditarlo.
- Si hay pagos, aplazamientos o recursos previos.
- Qué otras deudas y embargos existen.
- Si la situación es puntual o responde a una insolvencia estructural.
La primera valoración es gratuita, tanto presencialmente como online. Sirve para situar el problema y determinar qué documentación falta.
Si el asunto requiere reconstruir movimientos, revisar un procedimiento, calcular cantidades o preparar un escrito, explico antes el alcance del trabajo y si necesita una contratación específica.
La atención es directa conmigo como abogada responsable.
El correo electrónico es el canal principal para documentos. WhatsApp puede utilizarse para avisos, pero no sustituye una consulta ni la revisión del expediente.
No todas las retenciones pueden recuperarse ni todos los embargos pueden detenerse.
Mi trabajo consiste en identificar qué margen jurídico existe y evitar que una reacción improvisada empeore la situación.
15. Preguntas frecuentes sobre errores y embargos
¿Qué hago si me han embargado la cuenta y no sé quién ha sido?
Pide al banco la referencia de la orden y descarga la comunicación completa. Después identifica el organismo o juzgado, la deuda, la fecha y el expediente. El banco normalmente ejecuta una orden ajena.
¿Qué hago si me han embargado la cuenta y no sé quién ha sido?
Depende del origen del dinero, del procedimiento y del momento. Si afecta a cantidades inembargables, fondos de terceros o existe un incumplimiento de las reglas del embargo, puede haber margen de actuación. Debe revisarse antes de afirmar que la devolución es posible.
¿Basta con demostrar que el saldo era inferior al SMI?
No necesariamente. El saldo de la cuenta no queda protegido solo por ser inferior a una cifra. Hay que analizar la naturaleza y el origen del dinero y acreditar qué parte procede de salario, pensión u otro ingreso protegido.
¿Pueden embargarme la nómina y la cuenta al mismo tiempo?
Según el criterio del TEAC de 30 de abril de 2026, la cantidad salarial o de pensión inembargable no pierde automáticamente su condición por permanecer en la cuenta. La persona afectada debe identificar y probar temporal y cuantitativamente esos fondos.
¿Puedo abrir otra cuenta si tengo un embargo?
Abrir una cuenta no extingue la deuda ni anula una orden de embargo. Utilizar cuentas de terceros o mover bienes para ocultarlos puede generar problemas adicionales. Si necesitas reorganizar cobros y pagos, hazlo después de conocer el alcance jurídico de la traba.
¿Pagar una parte levanta el embargo?
No siempre. Debe comprobarse el saldo actualizado, el importe retenido, los intereses, recargos o costas y si existen otras trabas. Un pago parcial puede reducir la deuda sin liberar inmediatamente el bien.
¿Puedo recurrir cualquier diligencia de embargo?
No por sí solo. El embargo puede ser un indicio de insolvencia, pero hay que revisar el conjunto de deudas, ingresos, gastos, patrimonio, conducta y requisitos legales.
¿La Ley de Segunda Oportunidad paraliza los embargos?
No por sí solo. El embargo puede ser un indicio de insolvencia, pero hay que revisar el conjunto de deudas, ingresos, gastos, patrimonio, conducta y requisitos legales.
¿Tener un embargo significa que puedo acogerme a la Segunda Oportunidad?
No por sí solo. El embargo puede ser un indicio de insolvencia, pero hay que revisar el conjunto de deudas, ingresos, gastos, patrimonio, conducta y requisitos legales.
¿Qué documentos debo enviar para revisar el embargo?
El documento completo, la fecha de notificación, la resolución o deuda de origen, justificantes de pago y, si se ha retenido dinero, extractos y documentos que acrediten su procedencia.
Conclusión: el error no es recibir un embargo, sino reaccionar sin diagnóstico
Un embargo genera urgencia.
Pero la urgencia no debe sustituir al método.
Antes de pagar, mover dinero, discutir con el banco o confiar en una paralización automática, hay que identificar:
- El órgano.
- El procedimiento.
- El documento.
- La fecha.
- La deuda.
- El importe.
- El bien afectado.
- El origen del dinero.
- Las pruebas disponibles.
- El resto de acreedores.
Puede existir una actuación concreta frente al embargo.
Puede ser necesario acreditar una cantidad protegida.
Puede convenir pagar o negociar si el problema es puntual.
Y puede que el embargo sea la señal de que la persona necesita una solución global frente a la insolvencia.
Ninguna de esas respuestas puede elegirse únicamente mirando una retención en la pantalla.
El error más frecuente no es no saber derecho. Es actuar antes de saber qué procedimiento existe y qué debes demostrar.
¿Te han embargado y no sabes si el importe es correcto o si el problema necesita una solución global?
En Horizonte Legal realizo una primera valoración gratuita, presencialmente u online. Revisaremos la situación inicial y te indicaré qué documentación falta para saber si existe margen de actuación o si conviene estudiar la Ley de Segunda Oportunidad.
Atención directa con Gina Díaz.
📍 Despacho en Cornellà de Llobregat
Atención presencial para Cornellà, Baix Llobregat y Barcelona.
💻 Segunda Oportunidad online
Estudio y seguimiento de expedientes en toda España.
BLOQUE DE AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Abogada colegiada en el ICAB con el número 43.399, centrada en Ley de Segunda Oportunidad y en el análisis jurídico de situaciones de endeudamiento, embargos e insolvencia de personas físicas y autónomos.
Atención presencial desde el despacho de Horizonte Legal en Cornellà de Llobregat y atención online para clientes de toda España.
FUENTES JURÍDICAS Y OFICIALES CONSULTADAS
- • Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil. En especial, artículos 584, 589, 592, 605 a 610, 612 y 621.
- • Ley 58/2003, de 17 de diciembre, General Tributaria. En especial, artículos 42.2 y 169 a 171.
- • Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el Texto Refundido de la Ley Concursal. En especial, artículos 142 a 149.
- • Tribunal Económico-Administrativo Central. Resolución de 30 de abril de 2026, procedimiento 00-04803-2024-00, sobre embargo de saldos procedentes de salarios o pensiones y carga de acreditación.
- • Banco de España — Cliente Bancario. Información sobre embargo de dinero en cuentas bancarias.
Contenido jurídico informativo. La actuación adecuada depende del órgano, el documento, la fecha, el procedimiento, el bien afectado y la situación económica global. Este contenido no sustituye la revisión individual del expediente. Los límites de inembargabilidad y las vías de oposición pueden variar en supuestos especiales, como obligaciones de alimentos, garantías reales o procedimientos administrativos concretos.