LEY DE SEGUNDA OPORTUNIDAD
Errores si tienes deudas con Hacienda:
Qué no hacer para no empeorar el problema
Cuando una persona descubre que tiene una deuda con Hacienda, la primera pregunta suele ser:
“¿Cómo la pago?”
Pero esa no siempre es la primera pregunta correcta.
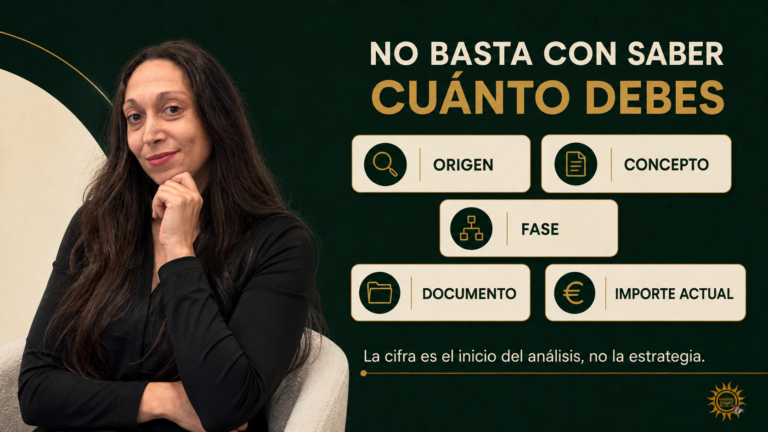
Antes hay que saber qué documento se ha recibido, de dónde procede la deuda, si continúa en periodo voluntario, si existe un aplazamiento, si ya se ha iniciado el apremio y si la cantidad es correcta.
No es lo mismo no poder pagar una autoliquidación que recibir una liquidación que consideras incorrecta. Tampoco es lo mismo solicitar un fraccionamiento que tenerlo concedido, ni presentar un recurso que obtener la suspensión del cobro.
Buena parte de los errores aparece cuando todas estas situaciones se reducen a una sola frase:
“Debo dinero a Hacienda”.
La deuda tributaria tiene sus propios procedimientos, plazos y consecuencias. Si, además, existe una situación de insolvencia y se está valorando la Ley de Segunda Oportunidad, las decisiones deben coordinarse con la estrategia concursal.
Este artículo no vuelve a explicar cuánto puede cancelarse. Para ese cálculo puedes consultar la guía sobre cancelación de deudas con Hacienda en 2026.
Aquí veremos algo distinto: los errores que pueden hacer crecer la deuda, reducir las opciones o complicar un expediente que todavía podía ordenarse.
Publicado por Gina Díaz de Horizonte Legal · 29 de septiembre 2026 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona
¿Cuál es el error más frecuente cuando tienes una deuda con Hacienda?
Actuar sin identificar primero el origen y la fase de la deuda. Pedir un aplazamiento, recurrir, pagar parcialmente o preparar una Segunda Oportunidad pueden ser opciones distintas, pero no producen los mismos efectos. Antes de decidir hay que comprobar el documento, el plazo, el importe actualizado y si la dificultad económica es temporal o estructural.
ÍNDICE DEL ARTÍCULO
- 1. Mirar solo el importe total y no el estado de la deuda.
- 2. Pensar que Hacienda negocia como un acreedor privado.
- 3. Utilizar un aplazamiento para una insolvencia que no es temporal.
- 4. Creer que solicitar un aplazamiento significa tenerlo concedido.
- 5. Aceptar una cuota que no podrás mantener.
- 6. Confundir recurrir una deuda con suspender su cobro.
- 7. Ignorar una notificación o enviarla incompleta.
- 8. Dejar de presentar impuestos porque no puedes pagarlos.
- 9. No revisar sanciones y derivaciones de responsabilidad.
- 10. Dar por hecho que la Segunda Oportunidad detiene cualquier actuación de Hacienda.
- 11. Pagar la deuda tributaria con más crédito.
- 12. Preguntas frecuentes.
- 12. Qué hacer si ya has cometido uno de estos errores.
- 13. Cómo trabajo los expedientes con deuda pública.
- 14. Preguntas frecuentes.
1. Mirar solo el importe total y no el estado de la deuda
Saber que debes 8.000 o 20.000 euros no basta para decidir.
Una misma cifra puede incluir principal, intereses, recargos, sanciones y varias liquidaciones. También puede corresponder a ejercicios distintos o encontrarse repartida entre deudas en periodo voluntario, fracciones concedidas y cantidades ya apremiadas.
Cuando solo se mira el total, aparecen errores como:
- Preparar un presupuesto mensual con una cifra desactualizada.
- Pensar que toda la deuda puede aplazarse en las mismas condiciones.
- No detectar una sanción o una derivación de responsabilidad.
- Omitir una deuda porque no aparece en la carta más reciente.
- Calcular una posible exoneración sin conocer la composición del crédito.
- Confundir deuda con la AEAT, Seguridad Social, una hacienda autonómica o un ayuntamiento.
La Sede Electrónica de la Agencia Tributaria permite consultar la relación de deudas pendientes y solicitar un certificado de deuda pendiente. Esa información es un punto de partida, no siempre el expediente completo.
También conviene reunir las liquidaciones, providencias, acuerdos de aplazamiento, sanciones y justificantes de pago. El certificado ofrece una fotografía; los documentos explican cómo se ha formado.
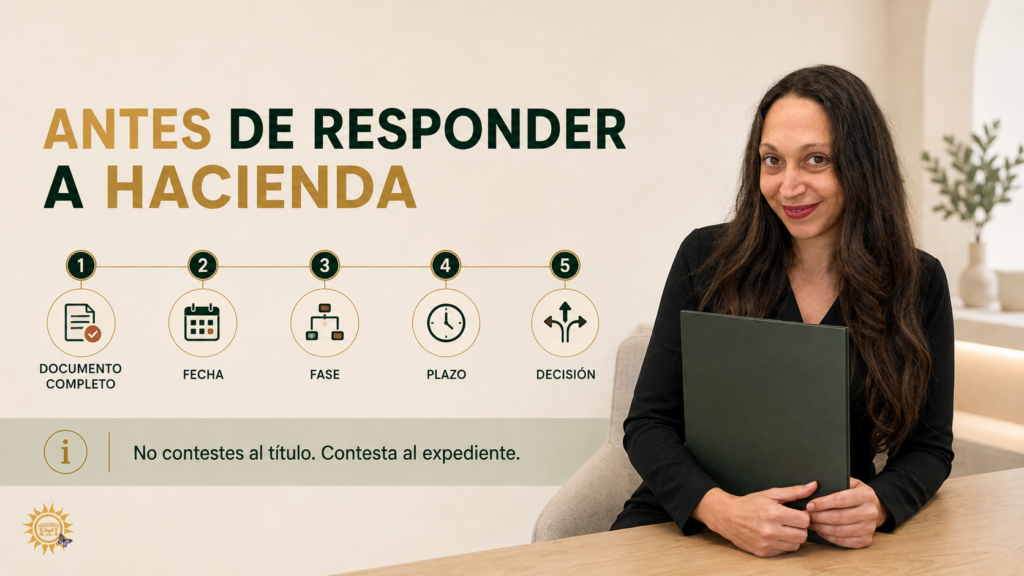
Las cuatro preguntas antes de actuar
- ¿Qué documento tengo exactamente?
- ¿En qué fase se encuentra la deuda?
- ¿Discuto la deuda o reconozco que existe y no puedo pagarla?
- ¿Mi falta de liquidez es temporal o estructural?
Responderlas evita solicitar una solución que no corresponde al problema real.
2. Pensar que Hacienda negocia como un acreedor privado
Con una entidad financiera puede plantearse una negociación contractual: una quita, una carencia o un acuerdo de pago aceptado por ambas partes.
Con Hacienda no funciona así.
La Administración actúa dentro de las vías previstas por la normativa tributaria. Puede existir aplazamiento, fraccionamiento, compensación, recurso, solicitud de suspensión o, si existe insolvencia, una estrategia concursal. Pero no basta con llamar y ofrecer una cantidad para cerrar informalmente la deuda.
Decir “voy a negociar con Hacienda” puede ocultar preguntas importantes:
- ¿Se va a pedir un aplazamiento?
- ¿Se impugna una liquidación?
- ¿Se solicita la compensación con un crédito reconocido?
- ¿Se está ya en procedimiento de apremio?
- ¿Existe una causa concreta para pedir la suspensión?
- ¿La situación necesita una solución global frente a todos los acreedores?
El error no está en buscar una salida. Está en actuar como si cualquier propuesta obligara a la Administración a aceptarla o detuviera el procedimiento.
Con Hacienda no se improvisa una quita: se elige la vía jurídica adecuada.
3. Utilizar un aplazamiento para una insolvencia que no es temporal
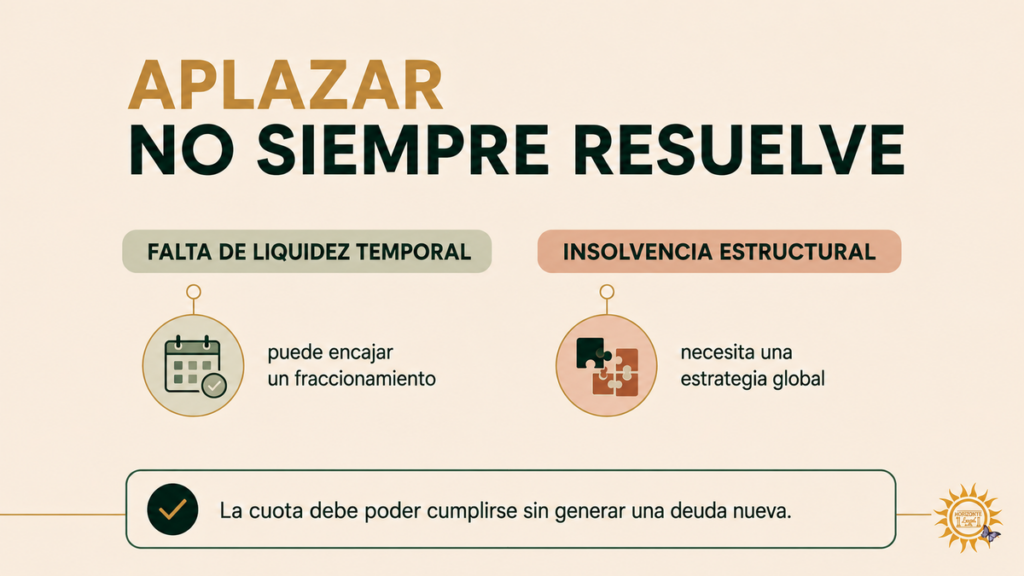
El aplazamiento puede ser una solución razonable cuando existe un problema transitorio de liquidez.
La propia Ley General Tributaria parte de esa idea: permite solicitar el aplazamiento o fraccionamiento cuando la situación económico-financiera impide temporalmente pagar en el plazo establecido.
Por ejemplo, una persona espera cobrar una factura en dos meses o ha sufrido un desfase puntual, pero conserva capacidad real para asumir las cuotas posteriores.
El escenario cambia cuando:
- Los ingresos ordinarios no cubren los gastos básicos y las deudas.
- Ya existen varios aplazamientos incumplidos.
- Se utiliza crédito para pagar impuestos corrientes.
- Cada trimestre genera una deuda nueva.
- Hay préstamos, tarjetas y embargos además de deuda pública.
- La cuota solo podría pagarse dejando de atender vivienda, alimentos o suministros.
En estas situaciones, pedir otro fraccionamiento puede ganar tiempo, pero no necesariamente resolver la causa.
Además, los aplazamientos generan intereses y la Administración valora la falta de liquidez y la capacidad de generar recursos. No todas las deudas pueden aplazarse y las condiciones dependen del tipo de obligación, el importe y las garantías que puedan resultar exigibles.
La pregunta no es solo “¿me lo concederán?”
También hay que preguntar:
“¿Podré cumplirlo sin crear otra deuda?”
Un acuerdo de pago útil debe ser sostenible. Si la dificultad es estructural, conviene analizar si existe insolvencia y qué tratamiento global puede darse a todos los acreedores.
4. Creer que solicitar un aplazamiento significa tenerlo concedido
Presentar una solicitud no equivale a recibir una resolución favorable.
La Administración puede pedir documentación, admitir la solicitud, conceder condiciones distintas, denegarla o inadmitirla cuando la deuda no sea aplazable o concurra otra causa legal.
Por eso no basta con conservar el justificante de registro.
Hay que comprobar:
- Si se ha recibido un requerimiento.
- Si debe aportarse documentación adicional.
- Qué cuota y calendario se han solicitado.
- Qué condiciones se han concedido realmente.
- En qué cuenta se domiciliarán los pagos.
- Si la resolución ha sido favorable, denegatoria o de inadmisión.
- Qué nuevo plazo se abre después de una denegación.
La Agencia Tributaria ofrece una gestión específica para consultar el estado de los aplazamientos, responder requerimientos y acceder al acuerdo. No revisar ese apartado puede hacer que una solicitud quede incompleta o que la persona descubra la denegación cuando ya se ha iniciado el periodo ejecutivo.
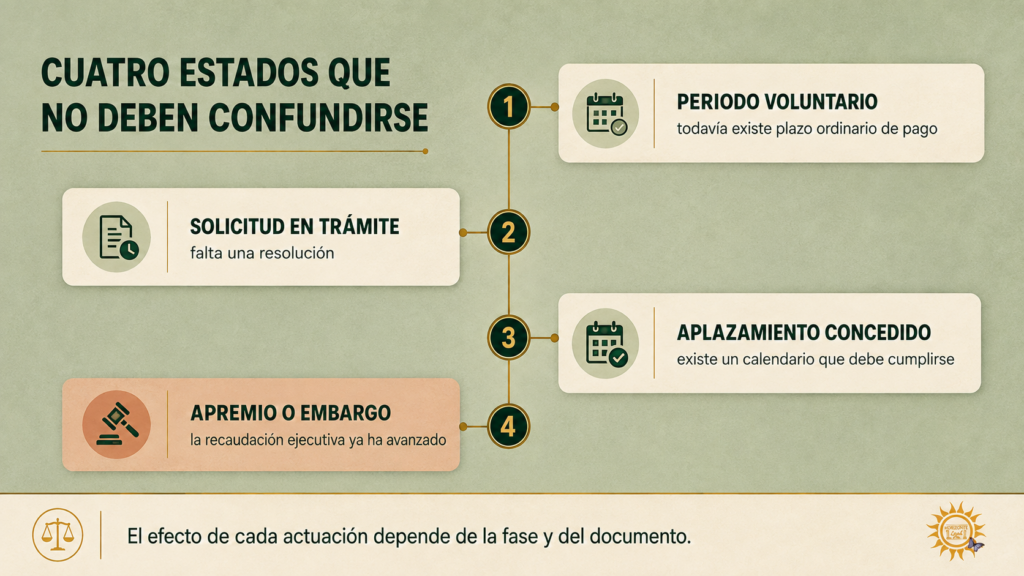
¿La solicitud detiene el apremio?
Depende del momento y del historial de la deuda.
Una solicitud presentada en periodo voluntario puede impedir el inicio del periodo ejecutivo mientras se tramita. Pero la ley contempla excepciones, entre ellas determinadas solicitudes posteriores a una denegación previa respecto de la misma deuda.
Si la deuda ya estaba en periodo ejecutivo, no debe presumirse que el procedimiento recaudatorio queda paralizado por el simple registro de una petición.
Solicitud presentada, solicitud concedida y deuda suspendida son tres estados distintos.
5. Aceptar una cuota que no podrás mantener
Una cuota baja puede alargar el pago y generar intereses. Una cuota demasiado alta puede provocar el incumplimiento del acuerdo.
Antes de solicitar un fraccionamiento conviene calcular:
- Ingresos netos previsibles.
- Gastos básicos reales.
- Otras deudas que seguirán pagándose.
- Impuestos corrientes que vencerán durante el acuerdo.
- Variaciones estacionales si eres autónomo.
- Un margen razonable para imprevistos.
No sirve presentar una cuota que solo puede pagarse en un mes excepcionalmente bueno.
El Reglamento General de Recaudación establece consecuencias específicas ante el impago. Dependiendo de cómo se concedió el fraccionamiento y de la situación previa de las deudas, puede iniciarse o continuar el apremio y llegar a considerarse vencidas otras fracciones pendientes.
También es un error pensar que la domiciliación “ya se cobrará”.
Hay que comprobar que:
- La cuenta sigue activa.
- El IBAN es correcto.
- Existe saldo suficiente en la fecha prevista.
- El cargo se ha realizado.
- La devolución no ha generado una incidencia.
Si sabes que no podrás atender la siguiente fracción, no esperes a que el recibo sea devuelto. Hay que revisar el acuerdo y el margen de actuación antes del vencimiento.
Un aplazamiento incumplido puede dejarte en peor posición que una estrategia estudiada desde el principio.
¿El aplazamiento ya no cabe en tu presupuesto?
Antes de pedir otra cuota o financiar el pago con una tarjeta, conviene revisar la deuda completa, los ingresos, el resto de acreedores y el estado recaudatorio.
6. Confundir recurrir una deuda con suspender su cobro
Presentar un recurso no significa, como regla general, que la Administración deje automáticamente de ejecutar la liquidación.
La impugnación y la suspensión son cuestiones distintas.
La Ley General Tributaria regula cuándo puede obtenerse la suspensión, qué garantías pueden ser necesarias y qué supuestos permiten solicitarla sin garantía. Las sanciones tienen reglas específicas: su ejecución puede quedar suspendida automáticamente al recurrirlas en los términos legales.
Por tanto, antes de recurrir hay que saber:
- Qué acto se impugna.
- Qué motivo jurídico existe.
- Cuál es el plazo.
- Si se impugna toda la deuda o solo una parte.
- Si se solicitará la suspensión.
- Qué garantía o justificación puede ser necesaria.
- Qué ocurrirá con la parte no discutida.
También es un error aplazar automáticamente una deuda que quizá debe recurrirse. Pagar o solicitar un fraccionamiento sin revisar el documento puede hacer que se pierda un plazo de impugnación relevante.
Y recurrir sin estudiar la suspensión puede permitir que el procedimiento recaudatorio continúe mientras se resuelve.
Primero hay que decidir si el problema es jurídico, económico o ambas cosas.
7. Ignorar una notificación o enviarla incompleta
Una notificación de Hacienda no desaparece por no abrirla ni por no entenderla.
En procedimientos tributarios, el título del documento cambia la respuesta. No es lo mismo recibir:
- Una propuesta de liquidación.
- Un requerimiento de información.
- Una liquidación.
- Un acuerdo sancionador.
- Una denegación de aplazamiento.
- Una providencia de apremio.
- Una diligencia de embargo.
- Un acuerdo de derivación de responsabilidad.
Cada documento puede tener un plazo, unos motivos de oposición y unas consecuencias diferentes.
Si la notificación es electrónica, la Agencia Tributaria permite acceder a ella desde su sede y desde la Dirección Electrónica Habilitada Única. Los avisos por correo o teléfono son útiles, pero no sustituyen la consulta del buzón ni determinan por sí solos el inicio del plazo.
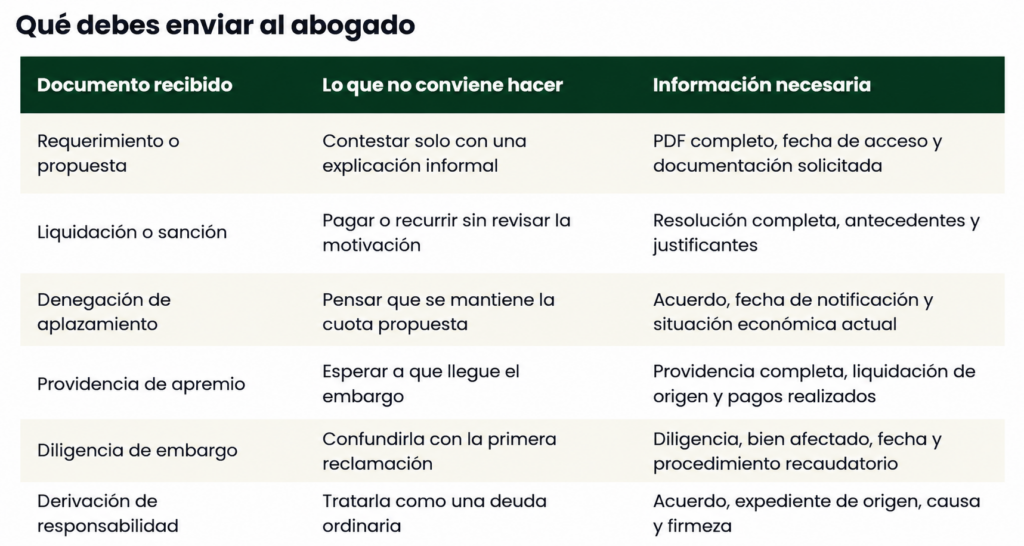
No envíes únicamente una fotografía de la primera página ni un audio diciendo “Hacienda me reclama dinero”.
El documento completo permite identificar órgano, referencia, periodo, importe, fundamento y pie de recursos.
8. Dejar de presentar impuestos porque no puedes pagarlos
Este error aparece especialmente en autónomos y antiguos empresarios.
La persona sabe que no podrá ingresar el IVA, el IRPF o una retención y decide no presentar el modelo. Espera ganar tiempo, pero mezcla dos obligaciones diferentes: declarar y pagar.
La falta de dinero no convierte en irrelevantes las obligaciones formales. Presentar tarde puede generar recargos y no presentar o presentar incorrectamente puede abrir procedimientos y, según el caso, dar lugar a infracciones y sanciones.
La respuesta concreta depende del impuesto y de la situación, pero la regla práctica es esta:
no dejes de presentar por tu cuenta únicamente porque no puedes pagar.
Hay que coordinar con el asesor fiscal:
- Qué modelo debe presentarse.
- Cuál es el importe correcto.
- Si la deuda puede aplazarse o no.
- Cómo se reconoce la deuda cuando no puede ingresarse.
- Qué obligaciones corrientes deben seguir cumpliéndose.
- Si la actividad continúa siendo viable.
Para un autónomo, la Segunda Oportunidad no puede limitarse a resolver la deuda histórica mientras el negocio genera una cantidad nueva cada trimestre.
El análisis debe incluir la viabilidad futura de la actividad, el margen real después de impuestos y la capacidad de cumplir las obligaciones que nazcan después.
Deuda antigua más deuda nueva no es una segunda oportunidad: es el mismo problema desplazado.
9. No revisar sanciones y derivaciones de responsabilidad
Una sanción no es simplemente “otra línea” dentro del saldo.
Una derivación de responsabilidad tampoco debe tratarse como si fuera una liquidación ordinaria emitida directamente a quien generó el impuesto.
En un expediente de Segunda Oportunidad pueden ser relevantes:
- La gravedad de la infracción.
- La fecha de la resolución.
- Si la sanción es firme.
- El importe sancionado.
- La conducta que se atribuye.
- La existencia de un procedimiento todavía en tramitación.
- El tipo y firmeza de una derivación de responsabilidad.
- Las cantidades que ya se hayan satisfecho.
El artículo 487 del Texto Refundido de la Ley Concursal contiene causas de excepción relacionadas con determinadas infracciones tributarias y con acuerdos firmes de derivación de responsabilidad. Pero no debe concluirse automáticamente que cualquier sanción impide acceder a la exoneración.
Hay que estudiar el documento y aplicar la norma al caso concreto.
Dos errores opuestos son frecuentes:
Minimizar: “Es una sanción, entrará como cualquier deuda”.
Descartar sin analizar: “Tengo una sanción, nunca podré solicitar la Segunda Oportunidad”.
Ninguna de las dos frases sustituye la revisión de la resolución, su gravedad, firmeza, importe y fecha.
10. Dar por hecho que la Segunda Oportunidad detiene cualquier actuación de Hacienda
Preparar la documentación o contratar a un abogado no suspende por sí solo la recaudación.
Tampoco conviene afirmar que la mera presentación de una solicitud concursal hace desaparecer inmediatamente todos los apremios y embargos.
La coordinación depende, entre otros elementos, de:
- La fecha de cada actuación recaudatoria.
- El momento de la declaración de concurso.
- La clase de crédito.
- El bien o derecho afectado.
- La existencia de una traba anterior.
- Las resoluciones dictadas en el procedimiento concursal.
La Ley General Tributaria regula la concurrencia entre el apremio y los procedimientos concursales, mientras que la Ley Concursal determina los efectos del concurso sobre las ejecuciones.
Por eso debes enviar cualquier providencia o diligencia aunque el expediente concursal ya esté en marcha.
El abogado del concurso no recibe automáticamente todas las comunicaciones tributarias que llegan al cliente.
Para profundizar en una retención de saldo puedes consultar la guía sobre embargo de cuenta bancaria. El siguiente artículo de esta serie, previsto para el 6 de octubre, estará dedicado específicamente a los errores con embargos.
11. Pagar la deuda tributaria con más crédito
Cuando Hacienda empieza a reclamar, la urgencia puede empujar a utilizar una tarjeta, pedir un préstamo rápido o solicitar dinero a familiares.
La decisión puede tener sentido en un problema puntual si existe capacidad cierta de devolución. Pero puede agravar una insolvencia cuando solo cambia el nombre del acreedor.
Antes de financiar un pago, conviene calcular:
- El coste total del nuevo crédito.
- La cuota mensual real.
- Qué deuda tributaria quedará todavía pendiente.
- Qué obligaciones vencerán el trimestre siguiente.
- Qué sucederá si los ingresos no aumentan.
- Si ya existe una situación de insolvencia actual o inminente.
Pagar a Hacienda con una tarjeta puede detener una actuación concreta y, al mismo tiempo, crear una deuda financiera con intereses elevados.
Además, si se está preparando una Segunda Oportunidad, el endeudamiento reciente debe explicarse y analizarse dentro de la conducta económica global del deudor.
No se trata de afirmar que nunca puede utilizarse financiación.
Se trata de no tapar una deuda prioritaria con otra que tampoco podrá pagarse.
Si después de pagar a Hacienda sigues siendo insolvente, no has resuelto el problema: lo has trasladado.
12. Qué hacer si ya has cometido uno de estos errores
Puede que hayas dejado pasar una notificación, incumplido una cuota, presentado una solicitud que no era adecuada o financiado un pago que ahora no puedes devolver.
Lo primero es evitar una segunda decisión precipitada.
Paso 1. Reconstruye la cronología
Anota qué ocurrió, qué documento recibiste, cuándo accediste a él y qué actuación realizaste.
Paso 2. Reúne el expediente completo
Consulta las deudas pendientes, descarga las resoluciones, recupera los justificantes de pago y revisa las notificaciones. No borres correos ni sustituyas documentos por resúmenes.
Paso 3. Separa tres problemas
- Deuda que consideras incorrecta.
- Deuda correcta que no puedes pagar ahora.
- Insolvencia global frente a varios acreedores.
Cada problema necesita una respuesta distinta.
Paso 4. Detén la generación de nueva deuda
Revisa impuestos corrientes, actividad económica, domiciliaciones y próximos vencimientos.
Paso 5. Valora el margen jurídico y económico
Puede existir un recurso, un aplazamiento viable, una actuación frente al embargo o la necesidad de estudiar una Segunda Oportunidad. La respuesta dependerá del expediente, no de una fórmula general.
Si hoy recibes una notificación de Hacienda
No la dejes para la próxima reunión. Descarga el PDF completo, anota la fecha de acceso y envíalo por correo electrónico. Si existe un plazo próximo, avisa también de la urgencia.
WhatsApp puede servir para comunicar que se ha enviado el documento, pero no sustituye al expediente ni a una consulta jurídica.
13. Cómo trabajo los expedientes con deuda pública
Cuando una persona me dice “debo dinero a Hacienda”, no empiezo prometiendo cuánto desaparecerá.
Primero necesito conocer:
- El acreedor público concreto.
- El origen de cada deuda.
- Los conceptos y periodos.
- La fase recaudatoria.
- Los aplazamientos solicitados o incumplidos.
- Las sanciones y derivaciones.
- Los embargos y procedimientos abiertos.
- Los ingresos, gastos y patrimonio.
- El resto de acreedores.
- La viabilidad futura si existe una actividad económica.
La primera valoración en Horizonte Legal es gratuita, tanto presencialmente como online. Sirve para conocer la situación inicial y determinar qué documentación falta.
Si el asunto requiere reconstruir la deuda, revisar resoluciones o realizar un diagnóstico documental, explico previamente el alcance del trabajo y el siguiente paso.
La atención es directa conmigo como abogada responsable. El correo electrónico es el canal principal para documentación. Las actuaciones ante la Administración que exijan representación, escritos o trámites específicos deben estar incluidas en el encargo o contratarse separadamente.
No trabajo la deuda pública como una gestión aislada si existen señales de insolvencia.
El objetivo no es únicamente ganar tiempo frente a una cuota. Es saber si la solución permite que la persona vuelva a ser solvente.
14. Preguntas frecuentes sobre errores y deudas con Hacienda
¿Qué debo hacer si no puedo pagar una deuda con Hacienda?
Comprueba primero el origen, el documento y la fase recaudatoria. Después valora si la dificultad es temporal y permite un aplazamiento sostenible o si existe una insolvencia global que exige estudiar otras alternativas.
¿Todas las deudas con Hacienda pueden aplazarse? todas mis deudas?
No. La Ley General Tributaria excluye determinadas deudas del aplazamiento y las condiciones dependen del tipo de obligación, el importe y las circunstancias de la solicitud.
¿Presentar un aplazamiento paraliza automáticamente el apremio?
No en todos los casos. Una solicitud presentada en periodo voluntario puede impedir el inicio del periodo ejecutivo mientras se tramita, pero existen excepciones. Si la deuda ya está en vía ejecutiva, no debe presumirse una suspensión automática.
¿Qué pasa si no puedo pagar una cuota del fraccionamiento?
El impago puede provocar el inicio o la continuación del apremio y, según la configuración del acuerdo, afectar a otras fracciones pendientes. Conviene revisar el acuerdo antes del vencimiento.
¿Recurrir una deuda de Hacienda detiene el cobro?
No necesariamente. El recurso y la suspensión son actuaciones distintas. La suspensión puede exigir solicitud, garantías o la concurrencia de un supuesto legal específico. Las sanciones tienen reglas propias.
¿Puedo pedir la Segunda Oportunidad si tengo un aplazamiento con Hacienda?
La existencia de un aplazamiento no impide por sí sola estudiar la Segunda Oportunidad. Debe analizarse la deuda, su clasificación, el cumplimiento del acuerdo y la situación global de insolvencia.
¿Una sanción tributaria me impide siempre obtener la exoneración?
No puede responderse de forma automática. Hay que revisar la gravedad, el importe, la firmeza, la fecha y la conducta sancionada conforme al artículo 487 de la Ley Concursal.
¿Puedo cancelar toda la deuda con Hacienda?
La deuda pública tiene límites y reglas específicas. La cantidad exonerable depende de la composición y clasificación de los créditos. El cálculo se desarrolla en la guía específica de Horizonte Legal sobre cancelación de deudas con Hacienda.
¿Debo seguir presentando impuestos si no puedo pagarlos?
No debes dejar de presentar por tu cuenta sin asesoramiento fiscal. Declarar y pagar son obligaciones distintas y el incumplimiento puede generar recargos, procedimientos o sanciones.
¿Qué hago si Hacienda ya me está embargando?
Envía la diligencia completa y revisa qué deuda se ejecuta, cuándo se inició el apremio, qué bien está afectado y cómo se coordina con cualquier procedimiento concursal. No presupongas que el embargo se levantará solo.
Conclusión: antes de elegir una solución, identifica el problema
Una deuda con Hacienda no se resuelve correctamente a partir de una sola cifra.
Hay que saber:
- Qué documento existe.
- De dónde procede la deuda.
- Si la cantidad es correcta.
- En qué fase se encuentra.
- Si existe un aplazamiento o un recurso.
- Si hay sanciones, derivaciones o embargos.
- Si la dificultad es temporal o estructural.
- Si se siguen generando obligaciones nuevas.
- Qué otros acreedores tiene la persona.
Pedir un aplazamiento puede ser adecuado. Recurrir puede ser necesario. La Segunda Oportunidad puede ofrecer una solución global cuando existe insolvencia.
Pero ninguna de estas vías debe elegirse por inercia.
El mayor error con Hacienda no es pedir ayuda tarde. Es seguir actuando sin saber qué procedimiento tienes delante y qué capacidad real existe para cumplir la solución elegida.
¿Tienes una deuda con Hacienda y no sabes si aplazar, recurrir o estudiar la Segunda Oportunidad?
En Horizonte Legal realizo una primera valoración gratuita de la situación, presencialmente u online. Si el asunto requiere revisar documentación tributaria o preparar una actuación concreta, te explicaré antes el alcance del trabajo.
Atención directa con Gina Díaz.
📍 Despacho en Cornellà de Llobregat
Atención presencial para Cornellà, Baix Llobregat y Barcelona.
💻 Segunda Oportunidad online
Estudio y seguimiento de expedientes en toda España.
BLOQUE DE AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Abogada colegiada en el ICAB con el número 43.399, centrada en Ley de Segunda Oportunidad y en el análisis jurídico de situaciones de endeudamiento de personas físicas y autónomos.
Atención presencial desde el despacho de Horizonte Legal en Cornellà de Llobregat y atención online para clientes de toda España.
FUENTES JURÍDICAS Y OFICIALES CONSULTADAS
- • Ley 58/2003, de 17 de diciembre, General Tributaria. En especial, artículos 27, 28, 65, 161, 163 a 170, 224 y 233.
- • Real Decreto 939/2005, de 29 de julio, por el que se aprueba el Reglamento General de Recaudación. En especial, artículos 44 a 54 sobre aplazamientos y fraccionamientos.
- • Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el Texto Refundido de la Ley Concursal. En especial, artículos 487 y siguientes sobre exoneración.
- • Agencia Estatal de Administración Tributaria. Pagar, aplazar y consultar deudas.
- • Agencia Estatal de Administración Tributaria. Notificaciones y comunicaciones en la Sede Electrónica y en la DEHú.
Contenido jurídico informativo. La actuación adecuada depende del acto recibido, el plazo, la fase recaudatoria, la naturaleza de la deuda, la existencia de garantías y la situación económica global. Este contenido no sustituye la revisión individual del expediente ni el asesoramiento fiscal necesario para presentar correctamente las obligaciones tributarias corrientes.