LEY DE SEGUNDA OPORTUNIDAD · DEUDAS Y EMBARGOS
Cómo funciona la Ley de Segunda Oportunidad
«Me quiero acoger a la Segunda Oportunidad». Es una frase que oigo a menudo. Mi siguiente pregunta no es cuánto dinero quieres cancelar, sino qué ha pasado con tus ingresos, a quién debes, qué bienes tienes y qué podría complicar el expediente. El procedimiento empieza por entender el caso. Presentar papeles sin esa fotografía puede salir caro.
La llamada Ley de Segunda Oportunidad permite a una persona física insolvente, particular o autónoma, solicitar la exoneración del pasivo insatisfecho cuando cumple las condiciones de la Ley Concursal. Entre la primera conversación y una eventual exoneración hay decisiones jurídicas, documentación, actuaciones del juzgado y derechos de los acreedores. El recorrido no es idéntico para todas las personas.
Publicado por Gina Díaz de Horizonte Legal · 26 de septiembre 2025 · Ley de Segunda Oportunidad · Cornellà de Llobregat, Baix Llobregat y Barcelona · Online en España
ÍNDICE DEL ARTÍCULO
- 1. Primera valoración y estudio completo del caso
- 2. Qué documentación explica la insolvencia
- 3. Qué vía puede seguir el expediente
- 4. Qué ocurre cuando el asunto llega al juzgado
- 5. Qué puede exonerarse y qué obligaciones siguen
- 6. Qué pasa después del auto
- 7. Cómo pedir una primera valoración
- 8. Preguntas frecuentes del proceso de Segunda Oportunidad
1. Primera valoración y estudio completo del caso
La primera valoración sirve para situar la situación: ingresos, importe aproximado y tipo de deudas, reclamaciones, embargos y bienes relevantes. No necesito que llegues con un expediente encuadernado. Sí necesito saber si tiene sentido profundizar y qué urgencia existe. Esta conversación inicial y el estudio documental de viabilidad son pasos distintos.
En el análisis completo reviso la insolvencia actual o inminente, el patrimonio, el origen y la titularidad de los créditos, la situación familiar, la deuda pública y los posibles motivos que podrían afectar a la exoneración. Dos personas con la misma cifra de deuda pueden necesitar estrategias diferentes. Y tener un sueldo no demuestra, por sí solo, que puedas pagar regularmente todas tus obligaciones.
Si todavía no sabes por qué existe esta salida jurídica, he dedicado a esa pregunta un artículo propio. Aquí vamos a lo que sucede después de plantearse el procedimiento.
2. Qué documentación explica la insolvencia
Hay que reconstruir la situación económica con documentos que permitan comprobarla: identificación, ingresos, bienes, gastos necesarios, contratos, saldos actualizados, reclamaciones y comunicaciones con los acreedores. La lista concreta depende del caso. Una persona sin bienes y un autónomo con deuda tributaria no llegan con el mismo expediente.
No me basta con una cifra total escrita en una hoja. Necesito poder distinguir acreedores, importes, naturaleza de la deuda y actuaciones en curso. Eso permite escoger una vía, explicar los riesgos y no descubrir una carga importante cuando el asunto ya está en el juzgado. Si existen deudas con Hacienda o Seguridad Social, deben revisarse con el tratamiento legal específico que les corresponde.
3. Qué vía puede seguir el expediente
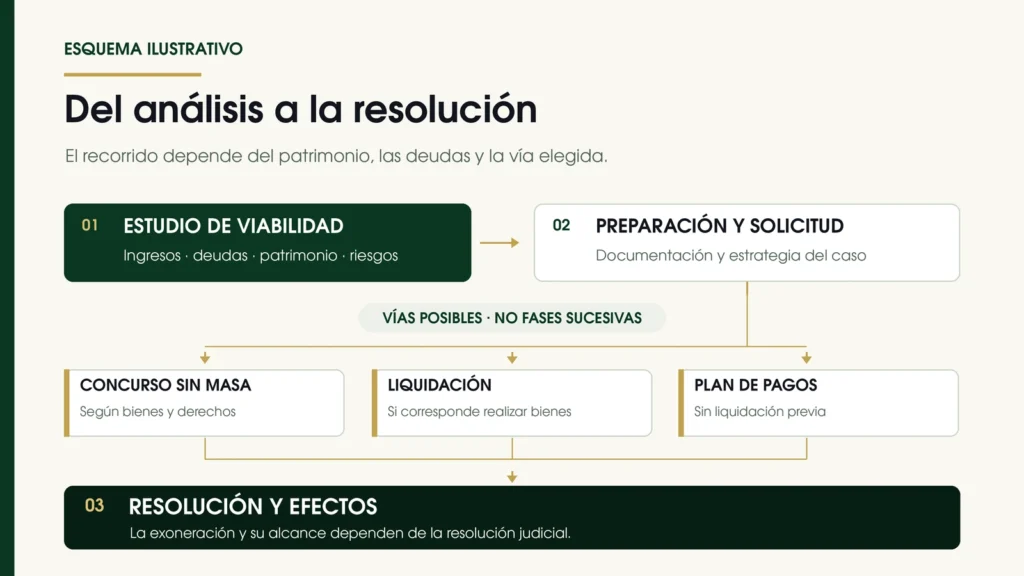
No existe un único recorrido obligatorio de tres casillas. Hay que decidir si se está ante un concurso sin masa, si procede la liquidación del patrimonio o si tiene sentido solicitar la exoneración mediante un plan de pagos sin liquidación previa. La Ley Concursal contempla estas situaciones con reglas diferentes.
Que una persona diga «no tengo nada» tampoco sustituye el examen legal de sus bienes y derechos. Y tener vivienda no responde automáticamente si se perderá o podrá conservarse: importan su valor, sus cargas y la vía elegida. Lo explico con más detalle en la guía sobre Segunda Oportunidad y vivienda.
4. Qué ocurre cuando el asunto llega al juzgado
Una vez preparada la documentación, se presenta la solicitud correspondiente. El juzgado examina el expediente y pueden intervenir los acreedores en los momentos previstos por la ley. Según la vía, habrá trámites distintos, posibles requerimientos y decisiones sobre el patrimonio o el plan. Presentar la solicitud no equivale a obtener ese mismo día la exoneración.
Tampoco prometería que todo embargo queda paralizado por el mero hecho de enviar la demanda. Los efectos sobre ejecuciones y embargos dependen de las resoluciones y de las reglas aplicables a cada crédito. Si ya tienes una cuenta embargada, esa situación merece un análisis propio; en el blog explico cómo funciona el embargo de cuenta bancaria.
Guía específica sobre embargo de cuenta: https://horizontelegal.es/embargo-de-cuenta-bancaria/
Los plazos dependen del juzgado, de la vía y de las incidencias. Puedo contar lo que ocurrió en un caso concreto de Horizonte Legal, pero convertirlo en «tu expediente tardará seis meses» sería venderte una seguridad que no tengo.
5. Qué puede exonerarse y qué obligaciones siguen
La exoneración del pasivo insatisfecho puede liberar de determinadas deudas, pero la ley establece excepciones y límites. Hay créditos que no se exoneran y otros que requieren un análisis específico, como las deudas públicas. La cantidad total que debes no dice, por sí sola, cuánto quedaría exonerado.
La buena fe también exige estudiar el expediente en serio. Las sentencias del Tribunal Supremo de febrero de 2026 han reforzado la importancia de aportar información suficiente para que el juzgado pueda comprobar si concurre alguna causa de exclusión. Y, en Barcelona, los criterios de documentación de la Sección Mercantil piden explicar el origen de las deudas y las circunstancias que llevaron al sobreendeudamiento. No basta con marcar «no tengo antecedentes» en un formulario.
Tampoco voy a llamar temerario a quien pidió un préstamo que después no pudo pagar. La Ley Concursal exige valorar cómo se contrajo esa deuda y las circunstancias personales del caso. En el artículo sobre endeudamiento temerario explico dónde está esa diferencia, que importa bastante más que juzgar a alguien por haber llegado hasta aquí.
6. Qué pasa después del auto
Una resolución favorable determina qué deudas quedan afectadas por la exoneración y cuáles no.
Si se trata de un plan de pagos, hay que diferenciar sus efectos iniciales de la exoneración definitiva y cumplir las condiciones previstas.
Si hay cantidades no exonerables, no desaparecen por utilizar la expresión «empezar de cero».
Respecto de los ficheros de morosidad, la Ley Concursal prevé la actualización de los registros por los acreedores afectados respecto de deudas exoneradas.
También permite al deudor recabar testimonio para solicitar esa actualización directamente.
Eso no significa que cualquier dato financiero se borre de inmediato ni obliga a un banco a ofrecerte crédito.
7. Cómo pedir una primera valoración
Si las deudas ya no te permiten atender regularmente tus obligaciones, cuéntame lo esencial: cuánto debes aproximadamente, a quién, qué ingresos tienes, si hay embargos y si posees bienes. A partir de ahí podremos decidir si conviene estudiar un expediente de Segunda Oportunidad o si otra vía encaja mejor.
Soy Gina Díaz, abogada y titular de Horizonte Legal. Atiendo con cita previa desde Cornellà de Llobregat a personas de Barcelona y el Baix Llobregat, y online a clientes de toda España. La atención online permite preparar y seguir el caso a distancia; el juzgado competente se determina conforme a las reglas legales.
¿Quieres saber qué vía tiene sentido en tu caso?
Puedes solicitar una primera valoración presencial en Cornellà de Llobregat o bien online, clicando en el siguiente botón:
8. Preguntas frecuentes sobre el proceso de Segunda Oportunidad
¿Tengo que esperar a que me embarguen para plantearme la Segunda Oportunidad?
No. La insolvencia puede ser actual o inminente. Si prevés que en los próximos meses no podrás cumplir regularmente tus obligaciones, tiene sentido estudiar la situación antes de que llegue un embargo. Eso no significa que cualquier dificultad puntual justifique iniciar un concurso: hay que revisar ingresos, gastos, vencimientos y deudas.
¿Puedo solicitarla si tengo nómina o sigo trabajando como autónomo?
Sí. Tener ingresos no demuestra, por sí solo, que puedas atender todas tus obligaciones. La cuestión es si puedes pagarlas regularmente después de afrontar los gastos necesarios. En el caso de un autónomo, también hay que distinguir la situación de la actividad de sus deudas personales.
¿Cuándo sabré qué recorrido puede seguir mi expediente?
Cuando se hayan revisado las deudas, los bienes, los ingresos y la documentación relevante, podré explicarte qué vía tiene sentido plantear y qué riesgos veo. El concurso sin masa, la liquidación y el plan de pagos responden a situaciones distintas. No son tres fases por las que tenga que pasar todo el mundo, y la decisión final corresponde al juzgado.
¿Puedo pedir una primera valoración si todavía no conozco el saldo exacto de cada deuda?
Sí. Para esa primera conversación basta con que me cuentes lo que sabes y me indiques qué documentos tienes. Otra cosa es preparar el expediente para el juzgado: ahí necesitamos identificar a los acreedores, comprobar importes y ordenar la documentación. «Debo unos 30.000 euros» puede servir para empezar a hablar; no para dar por terminado el análisis.
¿Puedo preparar el caso online si no vivo en Barcelona?
Sí. Atiendo presencialmente con cita previa en Cornellà de Llobregat a personas de Barcelona y el Baix Llobregat, y online en el resto de España. La distancia no impide hacer la primera valoración ni preparar la documentación. El juzgado competente se determina conforme a las reglas legales aplicables a tu caso.
Conclusión
Entre «tengo deudas que no puedo pagar» y «estas deudas han quedado exoneradas» hay un expediente entero. Hay que saber a quién debes, qué bienes tienes, qué vía se plantea y qué créditos pueden quedar fuera. También qué tendrás que hacer después de la resolución.
Ese trabajo previo quizá no cabe en una promesa de diez segundos. Pero es el que permite tomar una decisión sabiendo dónde pisas.
¿Quieres que estudiemos tu caso?
Si las cuotas ya no encajan con tus ingresos, puedes contarme cuánto debes aproximadamente, a quién, si tienes bienes y si hay embargos o reclamaciones en marcha. En la primera valoración veremos si tiene sentido estudiar un expediente de Segunda Oportunidad y qué información falta para hacerlo bien.
BLOQUE DE LA AUTORA
Gina Díaz
Abogada y fundadora de Horizonte Legal
Soy Gina Díaz Torres, abogada y fundadora de Horizonte Legal. Trabajo en asuntos de insolvencia y deudas de personas físicas y autónomos.
Antes de iniciar una Segunda Oportunidad estudio los acreedores, los ingresos, el patrimonio, los riesgos y las alternativas del caso.
Mi objetivo es que sepas qué se va a pedir al juzgado y por qué.